利子とは?利息との違い・計算方法と税金の盲点を徹底解説【2026最新】
日本銀行による金融政策の正常化が進み、金利のある世界が本格的に定着した現在、日常生活や資産形成において「金利」「利子」「利息」という言葉に触れる機会が急増しています。しかし、預金通帳に記載される数字やローンの返済明細書を眺めながら、「利子と利息は何が違うのか」「どのような仕組みで計算され、税金はどう引かれているのか」を正確に説明できる人は決して多くありません。
言葉の定義を曖昧なまま放置していると、預金運用で得られるはずのリターンを取りこぼしたり、借入時に想定以上の金利負担を背負い込んだりするリスクがあります。本記事では、金融取引の根幹をなす利子の本質、利息との厳密な使い分け、日割り計算の実務、税金が差し引かれるプロセスまで、損をしないための必須知識を分かりやすく解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:利子と利息は本質的に同じ「資金利用の対価」だが、慣習上「もらう側=利子」「払う側=利息」と使い分けるのが一般的。
- 要点2:預金利子は「源泉分離課税(20.315%)」で自動天引きされ、借入利息は「利息制限法(上限15〜20%)」で厳格に規制されている。
- 要点3:資産形成では「複利効果」を最大化し、借入時は「実質年率」と返済方式(元利均等・元金均等)を正確に見極めることが損失回避の鍵。
【徹底比較】利子と利息の違いとは?言葉の定義と使い分けのルール
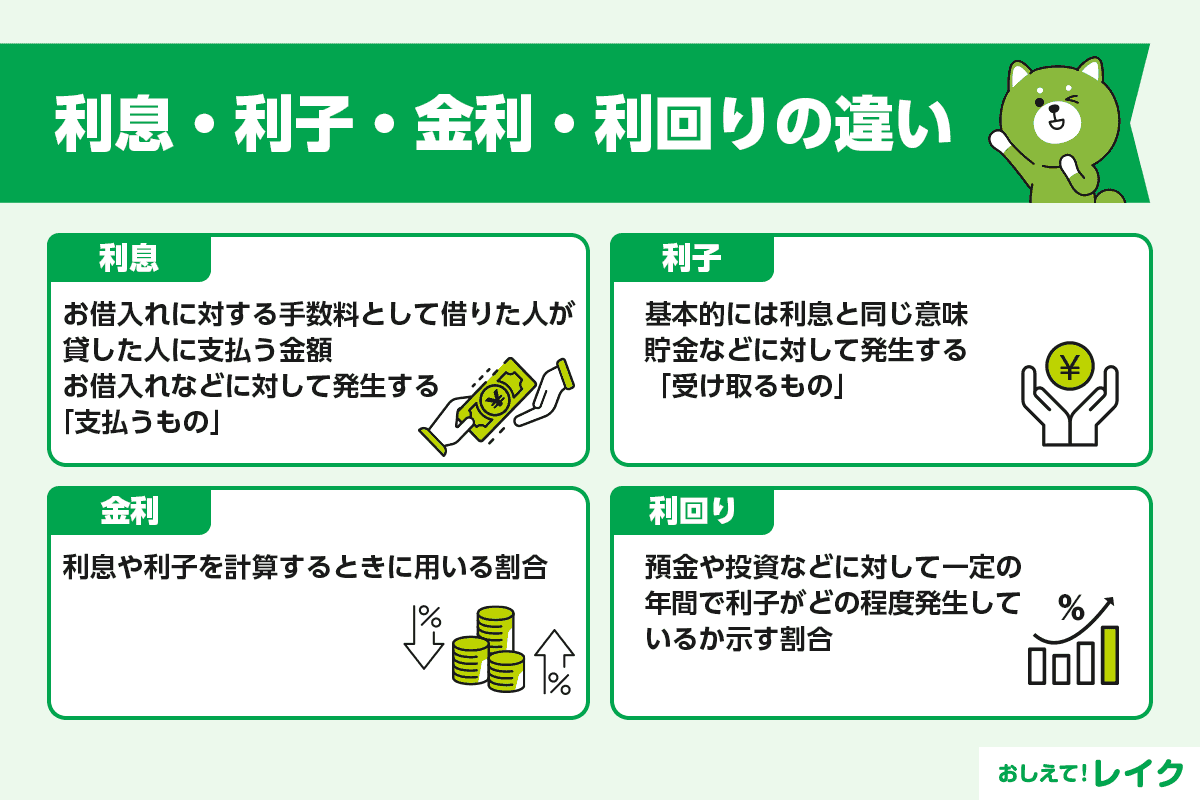
日常の会話やビジネスシーンにおいて混同されがちな「利子」と「利息」ですが、金融実務や法律において両者はどのように区別されているのでしょうか。結論から言えば、経済学的な本質は「お金の貸し借りに対する対価(レンタル料)」であり全く同一です。しかし、視点(受け取る側か支払う側か)や使用される文脈によって明確な使い分けルールが存在します。
金融庁や銀行の実務慣例において、一般的に資金を預けて対価を受け取る側が「利子」、資金を借りて対価を支払う側が「利息」と呼び分けられます。たとえば、銀行にお金を預けて受け取る金銭は「預金利子」、住宅ローンやカードローンで銀行に支払う金銭は「ローン利息」と表現されます。
| 用語 | 主な主体・視点 | 代表的な使われ方 | 法的な表記・備考 |
|---|---|---|---|
| 利子(りし) | 貸し手(受け取る側) | 銀行預金の利子、郵便貯金の利子、利子所得 | 所得税法では受取利息を「利子所得」と規定 |
| 利息(りそく) | 借り手(支払う側) | 借入金の利息、住宅ローン利息、利息制限法 | 民法や利息制限法など法律用語では「利息」に統一 |
| 利子率・金利(利率) | 元本に対する割合(%) | 年利0.3%、実質年率15.0%、政策金利 | 利子そのものは「金額」、金利・利子率は「比率」 |
ただし、法律の世界では厳格な原則があり、民法や商法、利息制限法においては、貸主・借主を問わずすべて「利息」という用語で統一されています。一方で税法上は、預貯金や公社債から得られる利益を「利子所得」と定義しています。実生活においては「貰うときは利子、払うときは利息」と覚えておけば間違いありません。

【基礎から実践】利子の計算方法と「単利」「複利」の決定的違い
利子の金額は、元本・適用利率・預入または借入の期間という3つの要素で算出されます。基本の計算式は極めてシンプルです。
基本計算式:利子(利息)= 元本 × 年利率 ×(利用日数 ÷ 365日)
例えば、銀行預金の利子として100万円を年利率0.2%で1年間預けた場合、税引前の利子は「1,000,000円 × 0.002 × (365 ÷ 365) = 2,000円」となります。日割り計算が必要な短期運用の場合は、預入日数を365(うるう年は366)で割って算出します。
資産格差を生む「単利」と「複利」のメカニズム
中長期で資産運用や借入を行う際に最も重要なのが「単利と複利の違い」です。
単利(Simple Interest)は、当初預けた元本に対してのみ利子が計算される仕組みです。元本100万円を年利5%で運用した場合、毎年発生する利子は常に5万円であり、10年後の元利合計は150万円となります。
これに対し、複利(Compound Interest)は、一定期間ごとに発生した利子を元本に組み入れ、その合計額に対して次の利子が計算される仕組みです。同じ100万円を年利5%の1年複利で運用した場合、1年目は105万円、2年目は105万円の5%(52,500円)が付くため110万2,500円となり、10年後には約162万8,894円に膨らみます。
期間が20年、30年と長期化するほど複利のカーブは急激に上昇します。アインシュタインが「人類最大の数学的発見」と評したとされるこの複利効果は、資産形成においては最大の味方となる一方、借金においては雪だるま式に債務を膨らませる最大の敵となります。
【税金の落とし穴】利子所得と源泉分離課税の仕組み
銀行預金や信用金庫の定期預金で得られた利子は、全額をそのまま受け取れるわけではありません。個人が受け取る預貯金の利子は、所得税法上の「利子所得」に該当し、税金が課されます。
利子所得に対する課税は、給与所得など他の所得と合算して確定申告を行う「総合課税」ではなく、利子が支払われる段階で金融機関が自動的に税額を天引きする「源泉分離課税の仕組み」が採用されています。税率は一律で20.315%(所得税15% + 住民税5% + 復興特別所得税0.315%)です。
例えば、定期預金で10,000円の税引前利子が発生した場合、手取り額は以下のようになります。
10,000円 −(10,000円 × 20.315% = 2,031円)= 7,969円
源泉徴収によって納税が完結するため、原則として確定申告の手続きは不要です。ただし、給与所得者の扶養控除や基礎控除の枠があっても、源泉徴収された利子所得の税金は還付されない点に留意が必要です(※障害者等を対象とした少額貯蓄非課税制度「マル優」などの例外規定を除く)。

【借入の現場】借入金の利息計算と利息制限法の上限金利
お金を借りる場面では、利息の負担が返済総額を大きく左右します。消費者金融のカードローンや銀行融資における借入金の利息計算は、日割り計算が基本です。
借入利息 = 借入残高 × 実質年率 ÷ 365日 × 借入日数
金融取引において提示される金利は、手数料や付帯費用を含めた実質的なコストを示す「実質年率」で表記することが貸金業法等で義務付けられています。
法律が定める借入金利の防波堤「利息制限法」
借り手を高金利による多重債務から保護するため、日本では「利息制限法の上限金利」が以下のように元本額に応じて3段階で定められています。
・元本が10万円未満:年20.0%
・元本が10万円以上100万円未満:年18.0%
・元本が100万円以上:年15.0%
この上限を超える金利契約を結んでも、超過部分は民法上無効となります。さらに、出資法の上限金利(年20.0%)を超える金利で貸し付けを行った貸金業者は、刑事罰の対象となります。
ローン利息の仕組み:元利均等と元金均等の落とし穴
住宅ローンなどで採用される返済方式には「元利均等返済」と「元金均等返済」があります。元利均等返済は毎月の支払額が一定で家計管理がしやすい反面、返済初期は返済額の多くを利息が占め、元本が減りにくい構造を持っています。金利水準が上昇傾向にある局面では、総支払利息の差が数百万円規模に広がるため、契約時の綿密なシミュレーションが不可欠です。
【実態検証】知っておきたい「利子補給制度」と利用者のリアル
金利負担を軽減するための公的支援策として、国や地方自治体、日本政策金融公庫などが実施している利子補給制度とは何かを押さえておくことは、個人・事業主ともに大きなメリットがあります。
利子補給制度とは、住宅取得者や中小企業、農林水産業者などが金融機関から融資を受けた際、国や自治体が支払利息の一部または全額を補助(肩代わり)してくれる制度です。自治体の創業支援融資では実質利利0.5%以下で資金調達できるケースや、子育て世帯向けの住宅ローン利子補給によって年間数万円〜数十万円の負担軽減を受けられる実例が多数報告されています。
「自治体のホームページで利子補給事業を知り、申請しただけで年間4万円近い負担減になった」「創業時に金利負担がほぼゼロで運転資金を確保でき、初期の資金繰りが劇的に楽になった」という利用者の証言がある一方、「申請期限や予算枠が厳格で、融資実行後の事後申請では受理されなかった」という現場の声もあります。融資契約を結ぶ前に、必ず所在地の自治体や公的機関の支援制度を照会することが賢明な防衛策です。
一般に知られていない盲点とネットの誤解
ネット上の情報やSNSでは、利子や金利に関して誤解を招く俗説が散見されます。特に注意すべき2つの盲点を是正します。
盲点1:「金利」と「利回り」を混同して投資判断を誤る
「金利(利子率)」は元本に対する年間利子の割合ですが、「利回り」は投資元本に対して得られたすべての利益(利子+売却損益・分配金)を年平均で換算した割合です。例えば、表面金利が高く見えても、購入手数料や為替変動、途中解約ペナルティによって実質的な利回りがマイナスになる商品は少なくありません。「表面上の高金利」に惑わされず、手数料控除後の実質利回りを見極める必要があります。
盲点2:「低金利だから繰り上げ返済は不要」という過信
超低金利時代が長く続いた日本では「住宅ローンの繰り上げ返済をするより運用に回すべき」という言説が定着しました。しかし、金利が上昇局面に転じた場合、変動金利ローンの支払利息は増加します。確実に確定利回りを得られる選択肢が「負債の圧縮(繰り上げ返済による利息削減)」であることを忘れてはなりません。
【プロの結論】金利・利子と向き合うための判断基準
行動経済学の観点では、人間は将来支払う利息の痛みを過小評価し、目の前の資金調達を優先してしまう「現在志向バイアス」を持っています。金融取引で失敗しないための判断基準は以下の通りです。
【積極的に活用すべき人・状況】:
・長期のインフレヘッジを見据え、複利効果を活用して積立投資・定期性預金を継続できる人
・公的な利子補給制度や低金利の制度融資を使い、事業価値や自己資産を高められる人
【慎重になるべき人・避けるべき状況】:
・実質年率15%を超える高金利ローン(リボ払い・カードローン)を「一時的なしのぎ」で利用しようとしている人
・金利上昇局面において変動金利の金利見直しルール(5年ルール・125%ルール等)の総返済額リスクを理解していない人
【利子とは】に関するよくある質問(FAQ)
Q1:銀行の利子に税金がかからない「非課税」にする方法はありますか?
A1:原則として個人が受け取る預金利子は源泉分離課税(20.315%)の対象ですが、身体障害者手帳の交付を受けている方や遺族年金受給者等を対象とした「少額貯蓄非課税制度(マル優)」を利用すれば、元本350万円までの預貯金利子が非課税になります。また、NISA(少額投資非課税制度)は株式や投資信託の配当・譲渡益が非課税となる制度であり、通常の銀行普通預金の利子は対象外です。
Q2:住宅ローンやマイカーローンの利息は経費や控除の対象になりますか?
A2:個人利用の場合、マイカーローンの利息は控除対象外ですが、住宅ローンについては一定要件を満たせば「住宅借入金等特別控除(住宅ローン控除)」により年末残高に応じた所得税・住民税の税額控除が受けられます。また、個人事業主や法人が事業用資金として借り入れたローンの支払利息は、全額「支払利息」として経費(必要経費・損金)計上できます。
Q3:クレジットカードの「リボ払い手数料」は利息と何が違うのですか?
A3:名称は「手数料」と表記されていますが、実質的な性質は借入利息と全く同一です。多くのクレジットカード会社で実質年率15.0%〜18.0%程度が設定されており、利息制限法の上限に近い水準です。毎月の支払額が一定になるため借入残高が減りにくく、多額の利息(手数料)を払い続けるリスクがあるため計画的な利用が必要です。
まとめ:今後の動向と失敗しないための判断基準
金利環境が大きく変化するこれからの時代において、「利子」と「利息」の仕組みを正しく理解することは、個人の家計と資産を守るための最強の防衛策となります。預金者としては複利運用と税引後利回りをシビアに計算し、借入人としては利息制限法と実質年率の構造を把握して不要な金利負担を徹底的に削ぎ落とす姿勢が求められます。
制度の仕組みを理解している人だけが、利子補給制度をはじめとする優遇措置を享受し、資産形成を有利に進めることができます。本記事で解説した計算式や税制のポイントを日頃の金融判断に活かし、無駄のないスマートな資産管理を実践してください。 (出典: 利子 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。