遺族年金はいくらもらえる?受給額の早見表と2026年最新の計算式
一家の大黒柱や配偶者に万が一の事態が起きた際、残された家族の生活を支える最後の砦となるのが「遺族年金」です。しかし、実際に受給手続きの窓口へ向かった遺族から頻繁に聞かれるのが、「想定していた金額より大幅に少なくて生活設計が崩れそうになった」「会社員と自営業でここまで差があるとは思わなかった」という切実な声です。
公的年金制度は複雑で、亡くなった方の職業区分(自営業・フリーランスか会社員・公務員か)や納付実績、さらには残された遺族の年収や子どもの有無・年齢によって受給できる金額が大きく変動します。2026年に向けた年金制度改正議論が進む中、遺族年金がいくら支給されるのか、具体的な受給額の目安や計算ロジック、見落としがちな受給要件を整理して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:遺族年金は「遺族基礎年金(一階部分)」と「遺族厚生年金(二階部分)」の2階建て構造であり、職業や家族構成で受給額が百万円単位で異なる。
- 要点2:子どものいる世帯や会社員家庭は手厚い一方、子のいない自営業家庭は遺族基礎年金がゼロになるなど受給要件の格差が大きい。
- 要点3:遺族年金は原則非課税だが「年収850万円の生計維持要件」や2026年年金制度改正見直しによる有期給付化の議論など事前の把握が不可欠。
【2026年最新】遺族年金はいくらもらえる?基礎と厚生の基本構造
遺族年金の受給額を把握する第一歩は、日本の公的年金が持つ「2階建て構造」を正しく理解することです。遺族年金には、国民年金から支給される遺族基礎年金と、厚生年金保険から支給される遺族厚生年金の2種類が存在します。
日本年金機構の公式発表資料に基づくと、両者の決定的な違いは加入していた年金制度と受給対象者の範囲にあります。自営業者やフリーランスが加入する国民年金(第1号被保険者)の場合、支給されるのは原則として遺族基礎年金のみです。一方、会社員や公務員(第2号被保険者)が亡くなった場合は、遺族基礎年金に加えて遺族厚生年金が上乗せ支給されます。
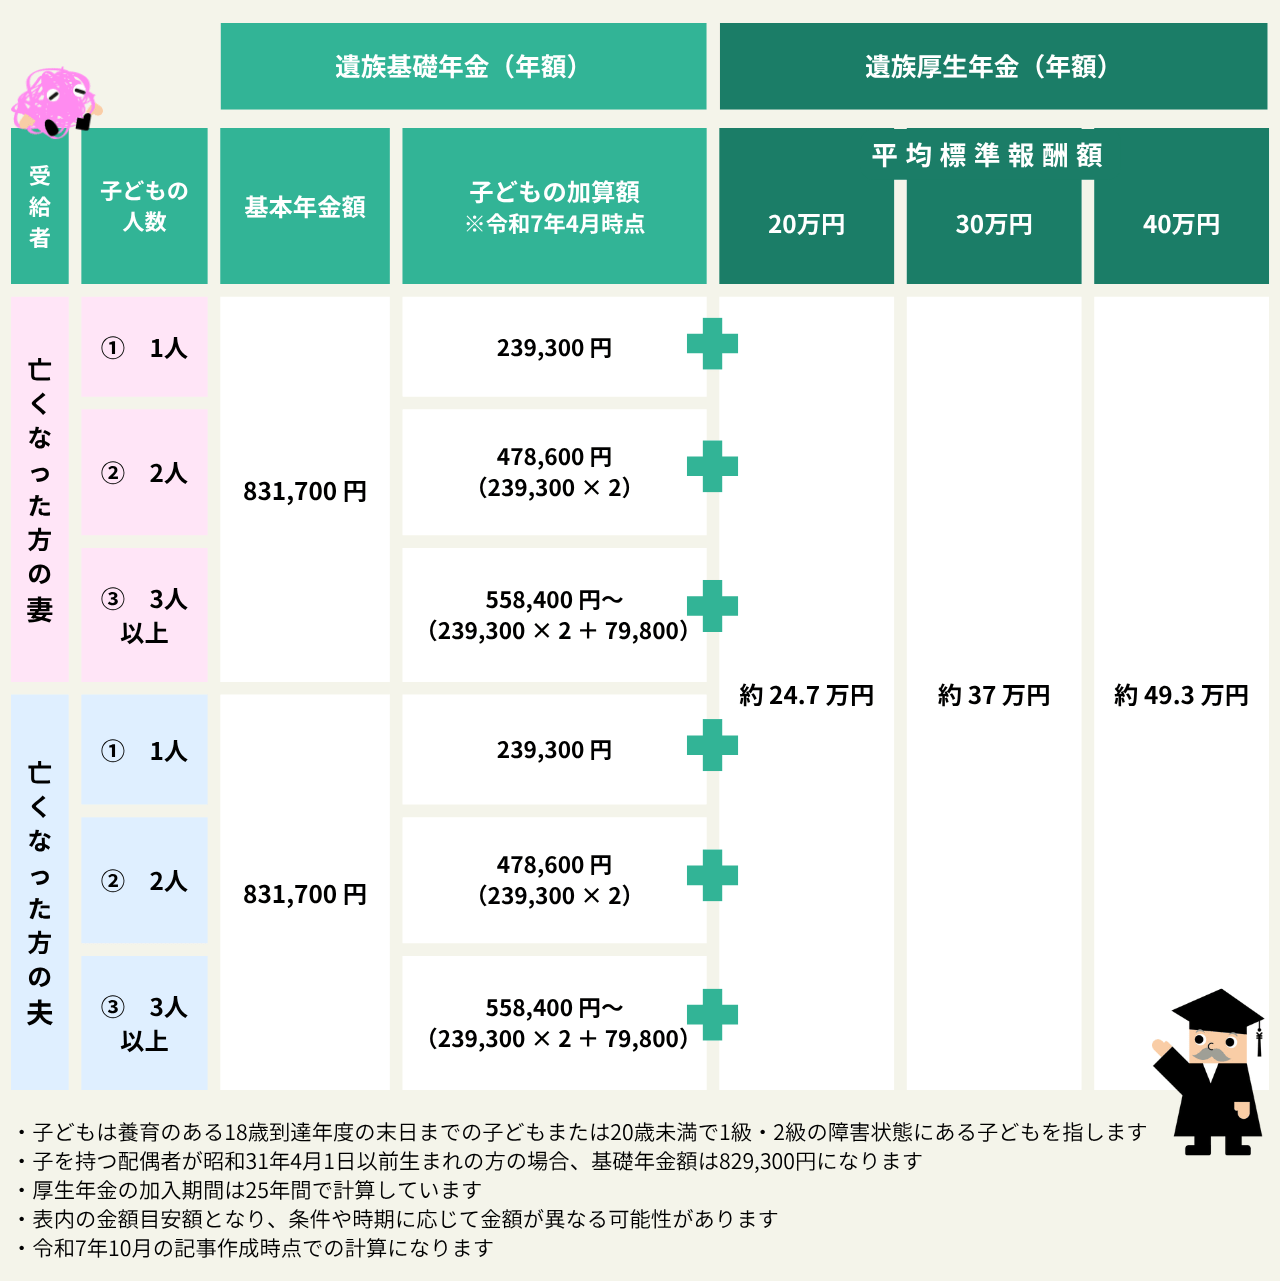
遺族基礎年金の基本額は、老齢基礎年金の満額と同額(年額約83万円前後)に設定されており、これに子どもの人数に応じた「子の加算額」が上乗せされる仕組みです。ただし、受給対象者が「18歳到達年度の末日(3月31日)を経過していない子(または20歳未満で障害等級1級・2級の子)」がいる配偶者、あるいは子自身に限定されている点には注意が必要です。高校を卒業した時点で子の加算対象から外れ、末子が高校を卒業すると遺族基礎年金自体の受給権が失われます。
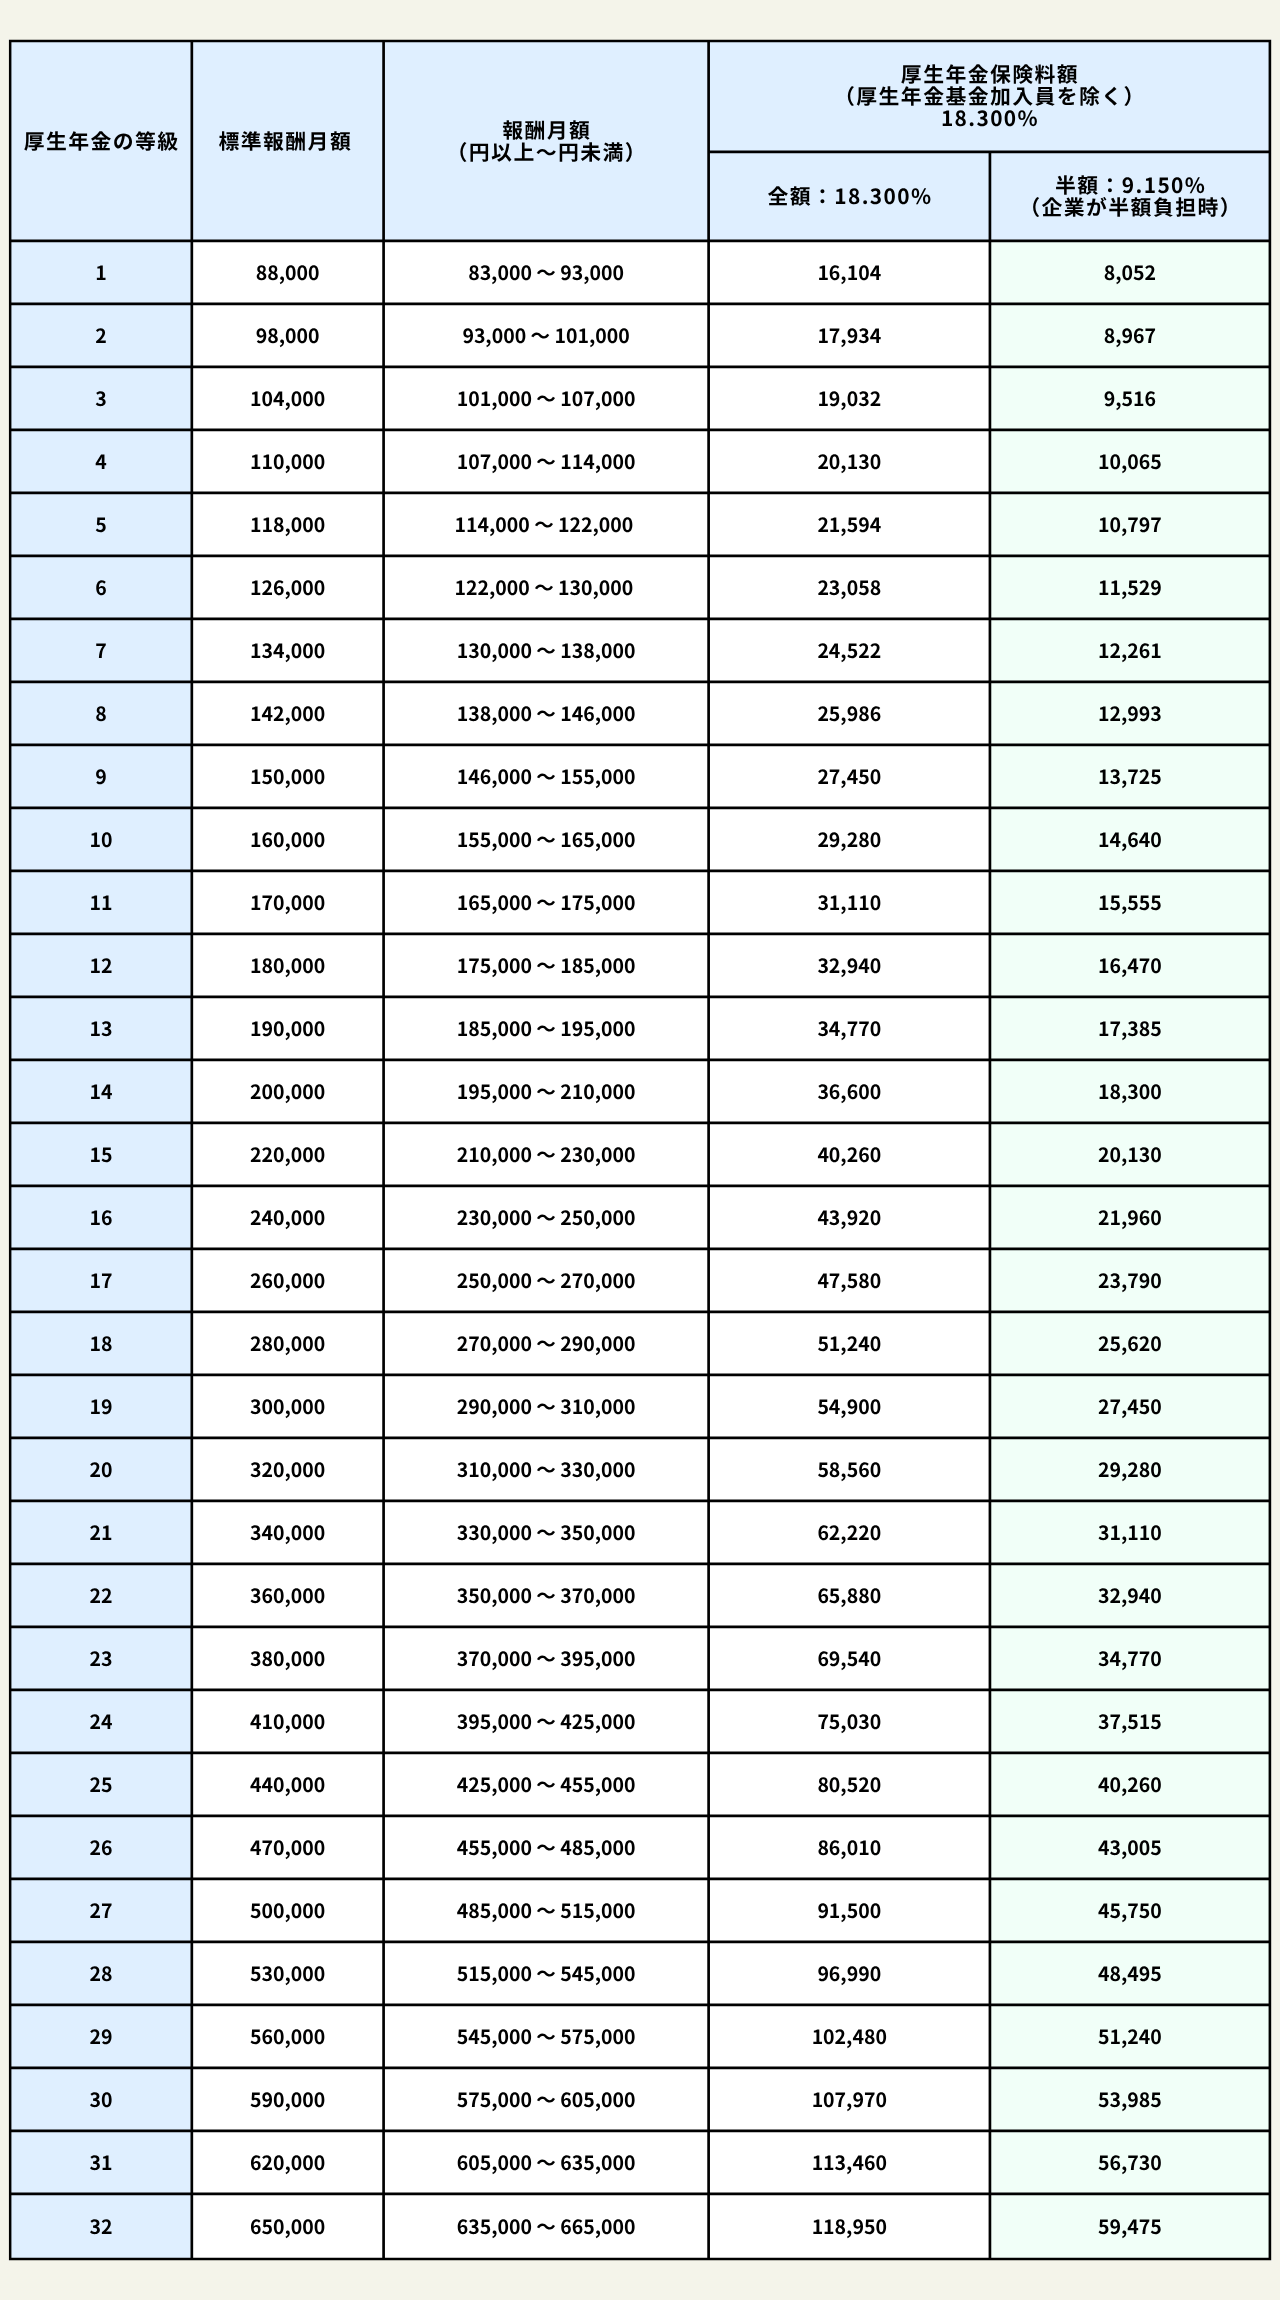
一方の遺族厚生年金は、亡くなった方が生前に納めた厚生年金保険料と加入月数に応じて算出される「報酬比例部分」の4分の3が基本支給額となります。加入期間が25年(300月)に満たない若い世代が亡くなった場合でも、最低「300月みなし」の特例が適用され、保障の穴埋めがなされるセーフティネットが組まれています。
【受給額早見表】母子家庭や年収別の目安シミュレーション
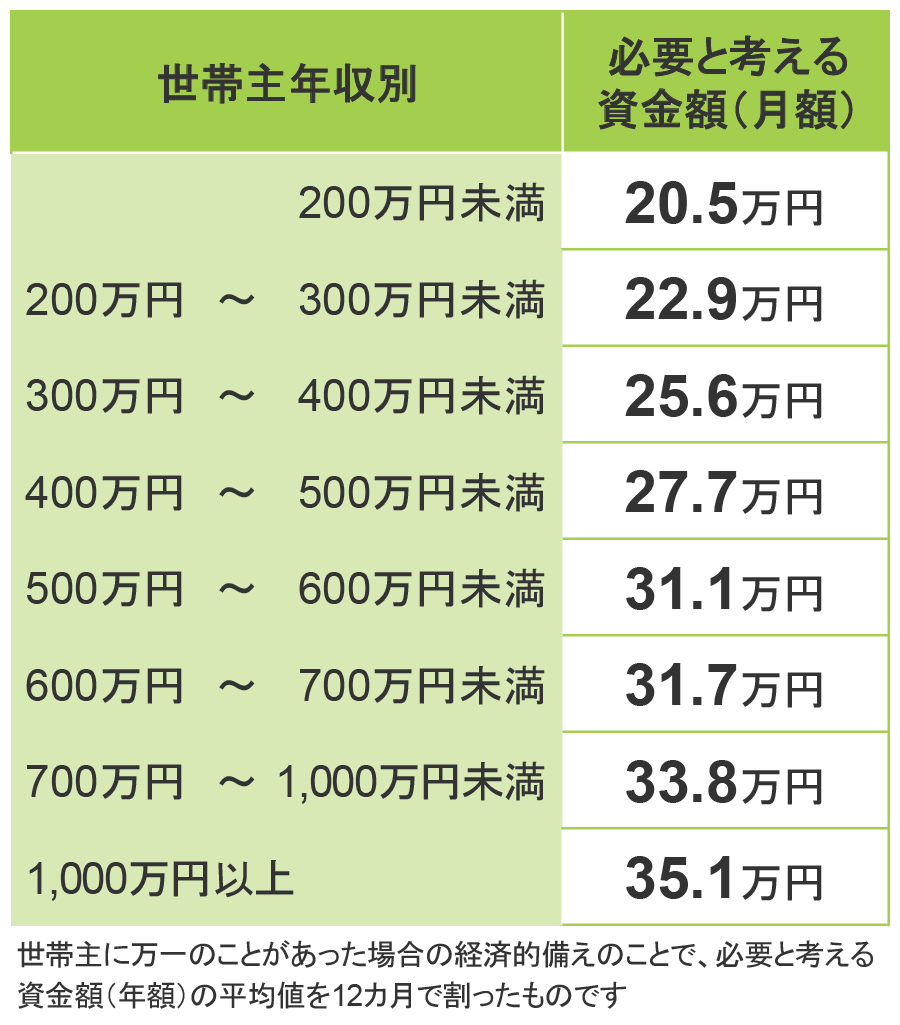
万が一の際に「遺族年金が具体的にいくら振り込まれるのか」を事前に把握しておくことは、民間の生命保険設計や生活防衛の観点から極めて重要です。日本年金機構の算定基準および厚生労働省の統計データをベースに作成した、世帯状況・年収別の受給目安は以下の通りです。
| 亡くなった方の生前区分 | 残された家族の構成 | 年間受給額の目安 | 月額換算および特記事項 |
|---|---|---|---|
| 会社員(平均年収400万円・加入20年) | 妻+子ども1人(高校生以下) | 約150万円〜160万円 | 月額約13万円(基礎年金+子の加算+厚生年金300月みなし適用) |
| 会社員(平均年収600万円・加入25年) | 妻+子ども2人(高校生以下) | 約190万円〜205万円 | 月額約16万〜17万円(母子家庭の生活費基盤を大きく支える水準) |
| 会社員(平均年収500万円・加入20年) | 妻のみ(子なし・40歳以上) | 約110万円〜120万円 | 月額約9.5万円(遺族厚生年金+中高齢寡婦加算約61万円が合算) |
| 自営業・フリーランス(国民年金) | 妻+子ども1人(高校生以下) | 約106万円 | 月額約8.8万円(遺族基礎年金+第1子加算のみ。厚生年金はゼロ) |
| 自営業・フリーランス(国民年金) | 妻のみ(子なし、または高校卒業後) | 0円(支給なし) | 公的保障の空白地帯。寡婦年金や死亡一時金の該当有無を要確認 |
上記の早見表からも明らかなように、自営業世帯で子どもがいない(あるいは全員高校を卒業している)場合、公的な遺族年金の受給額は原則ゼロとなります。会社員家庭と自営業家庭の間に横たわるこの経済的格差は、民間の就業不能保険や収入保障保険で独自に穴埋めをしておくべき最大の論点です。
【実態検証】利用者の生の声と現場目線で見えたリアル
公的試算の数字と、実際に家族を亡くした遺族が直面する家計の現実には大きな乖離が存在します。都内の年金事務所やFP相談窓口で語られる遺族の体験談やSNS上のコミュニティ検証からは、数字だけでは見えてこないリアルな苦悩が浮き彫りになっています。
「夫が急逝し、遺族年金の計算シミュレーションを行ってもらったところ、月額約14万円と言われました。住宅ローンは団体信用生命保険(団信)で完済されたものの、教育費や固定資産税、車の維持費を引くと毎月赤字です。自分がフルタイムで再就職しなければ到底立ち行かないと痛感しました」(40代・2児の母の手記より)
遺族年金受給者の生計実態調査を見ても、遺族年金の平均月額(厚生年金受給権者全体)は約8万円〜9万円台にとどまります。基礎年金が上乗せされる子育て期間中は月15万円前後の給付が得られるケースもありますが、子どもが高校を卒業した瞬間に年金総額が一気に半減する「年金の崖」に直面し、家計破綻の危機を迎える世帯が後を絶ちません。
さらに見落とされがちなのが、遺族年金と相続財産の組み合わせ問題です。持ち家がある場合は住居費負担が軽減される一方、リフォーム費用やマンション修繕積立金の高騰、相続手続きにかかる諸費用が初期段階で重くのしかかります。現金の流動性を確保しておかなければ、年金支給が軌道に乗るまでの生活資金がショートするリスクがあります。
一般に知られていない盲点とネットの誤解|年収制限850万円と税金の真実
遺族年金にまつわるネット上の情報には、誤解を招きやすい落とし穴が複数存在します。代表的な盲点を整理します。
1. 「遺族年金年収制限850万円」の壁と生計維持関係
遺族年金を受け取る大前提として、亡くなった方によって「生計を維持されていたこと」が求められます。具体的には、受給対象者本人の前年の年収が原則850万円未満(所得換算で655万5,000円未満)である必要があります。共働き世帯で自身の年収が850万円を超えている場合、いくら配偶者が高額な保険料を納めていても遺族年金は1円も受給できません。ただし、現時点で年収850万円を超えていても「おおむね5年以内に年収850万円未満に低下すると認められる事情」があれば認定される例外規定も存在します。
2. 「遺族年金は非課税」だが確定申告が必要になるケース
遺族基礎年金および遺族厚生年金は、所得税法上全額非課税として扱われます。そのため、遺族年金自体については確定申告を行う必要がありませんし、受給額がどれだけ多くても翌年の住民税や国民健康保険料の算定基準に跳ね返ることはありません。
しかし、遺族自身が給与所得を得ている場合や、亡くなった配偶者の死亡退職金・満期保険金を受け取った場合、あるいは生命保険契約に基づく個人年金を受け取る場合は別枠で課税対象(相続税・一時所得・雑所得)となります。「遺族年金が非課税だから確定申告は一切不要」と誤認していると、後日税務署から申告漏れの指摘を受ける危険性があります。
【2026年制度改正】男女差解消と5年給付見直しが家計に与える影響
現在、社会保障審議会等で進められている「2026年年金制度改正見直し」において、最大の焦点となっているのが遺族年金制度の抜本的な再編です。
現行制度では、昭和の家族観を色濃く残した「男女差」が残されています。たとえば、子のない30歳未満の妻は5年間の有期給付、30歳以上の妻は一生涯受給可能であるのに対し、夫が遺族厚生年金を受け取るには「妻の死亡時に55歳以上(受給開始は60歳から)」という極めて厳しい受給要件が課されています。
2026年改正では、この男女不平等を解消する方向で議論が進んでおり、夫の年齢要件見直しが進む一方で、「子のない配偶者(男女問わず)に対する遺族厚生年金を一律5年間の有期給付とする」案が検討されています。共働き世帯の一般化や女性の就労率向上を背景とした制度改定ですが、これにより将来受給できる総額が数百万円から1,000万円単位で減少する世帯が生じる見込みです。
【プロの結論】公的年金に依存しすぎない生活防衛の判断基準
社会保障制度の構造改革が進む現在、遺族年金だけに過度な依存をする生活設計は危険です。以下の基準に該当する方は、生命保険の増額や個人資産の形成を前倒しで進める必要があります。
- 自営業・個人事業主世帯:遺族厚生年金が存在しないため、生活費の7割以上を民間保険や小規模企業共済等で独自にカバーする設計が必須。
- 共働きで子どもがいない20代・30代世帯:将来的な制度改正により遺族年金が5年で打ち切られる可能性が高いため、相互の収入保障に頼りすぎない個人の経済的自立が前提。
- 年の差夫婦(妻が年下):夫が死亡した際、妻が65歳に達するまで支給される「中高齢寡婦加算(年約61万円)」の適用条件を満たしているかを事前に要チェック。
【遺族 年金 いくら】に関するよくある質問(FAQ)
Q1:母子家庭になった場合、遺族年金はいくら支給されますか?
A1:亡くなった夫が生前会社員(平均年収500万円・加入20年)で子どもが1人の場合、遺族基礎年金(約83万円+第1子加算約23万円)と遺族厚生年金(約50万円)を合算し、年間約156万円(月額約13万円)が目安となります。自営業家庭の場合は遺族基礎年金のみとなるため年間約106万円(月額約8.8万円)です。
Q2:遺族年金の手続きをしてから実際に口座へ振り込まれるのはいつからですか?
A2:請求手続き(年金請求書の提出)を行ってから年金証書が届くまで約1〜2か月、初回の支給までに約3〜4か月かかります。公的年金は偶数月の15日に前月・前々月の2か月分がまとめて支給されるルールです。死亡直後から3か月程度は年金収入が途絶えるため、当座の生活費(葬儀代を除く預貯金)を確保しておく必要があります。
Q3:遺族年金をもらいながらパートや正社員として働くと減額されますか?
A3:遺族年金は、本人が就労して給与を得ていても支給停止や減額(在職老齢年金のような調整)はありません。年収850万円未満であれば全額受給可能です。ただし、遺族自身の将来の老齢年金を受給する年齢(原則65歳以降)に達した際は、自身の老齢厚生年金が優先支給され、遺族厚生年金との差額分のみを受け取る調整が行われます。
まとめ:今後の動向と失敗しないための判断基準
遺族年金は、残された家族の最低限の生活を支える強力な公的保障ですが、「これだけで遺族が贅沢に暮らせる」ような金額設定にはなっていません。特に自営業世帯や、高校卒業後の子どもを持つ世帯、そして制度改正の影響を受ける若い世代においては、受給できる金額が激減するタイミングが存在します。
万が一の際の公的受給見込額を正しく算定し、不足する生活資金や教育資金について民間の保険や資産形成で補填しておくことこそが、家族を守る最も確実なリスクマネジメントです。年金定期便の手元確認やシミュレーションツールの活用を通じて、自世帯の正確な保障額を今すぐ確認しておくことを推奨します。 (出典: 遺族 年金 いくら(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。