額面とは?手取りとの違いや引かれる税金・2026年最新早見表を解説
就職活動や転職の求人票で目にする「月給30万円」という数字を見て、胸を躍らせて入社したものの、初任給や最初の給与明細を開いて「実際に銀行口座へ振り込まれたのは約24万円だった……」と絶句した経験を持つ人は少なくありません。求人票や雇用契約書に記載されている金額と、実際に自分が自由に使えるお金との間には、無視できない大きな開きが存在します。
このギャップを生み出している根源こそが「額面」と「手取り」の乖離です。国税庁や厚生労働省が定める法制度のもと、給料からは毎月容赦なく税金や社会保険料が天引きされています。制度改定が続く2026年現在、私たちが手にする可処分所得の現実を正確に把握し、家計防衛やキャリア選択に役立てるための必須知識を徹底的に解き明かします。
📌 【この記事の重要ポイントまとめ】
- 要点1:「額面」とは基本給に諸手当を加算した「総支給額」のことであり、銀行に振り込まれる「手取り」とは明確に異なる。
- 要点2:額面から約15〜25%が差し引かれる主因は、健康保険・厚生年金などの社会保険料と、所得税・住民税の天引きにある。
- 要点3:額面金額の多さだけに惑わされず、手取り実額の計算方法や控除制度を活用した「手取りを増やす自衛策」の把握が不可欠である。
【基本概念】給料の「額面とは」何か?手取り・基本給との決定的な違い
給与体系を理解するうえで最初に整理すべきなのが、額面と手取りの違い、そして「基本給」との線引きです。企業の採用担当者やファイナンシャルプランナーが口を揃えるように、この3つの単語を混同していると、生活設計や転職時の年収交渉で大きな誤算を招くことになります。
まず、給料における「額面」とは、会社から支払われるすべての報酬を合算した総支給額を指します。一方の「手取り」とは、その総支給額から法律で定められた公的負担(税金・社会保険料)や社内積立金などを差し引いたあとに、指定口座へ着金する「差引支給額」のことです。つまり、額面=会社が支払った総額、手取り=自分が実際に使えるお金という図式が成り立ちます。
さらに見落とされがちなのが、基本給と総支給額の違いです。基本給は給与のベースとなる固定額であり、賞与(ボーナス)の算定基準や退職金計算の土台として機能します。これに対し、額面(総支給額)は基本給に「残業手当」「役職手当」「通勤手当」「住宅手当」などの諸手当が上乗せされた全体像です。求人情報で「月給35万円(一律手当含む)」とある場合、基本給そのものは25万円前後で、残りが固定残業代や手当で構成されているケースも珍しくありません。ボーナスの支給月数が「基本給の〇ヶ月分」と設定されている企業では、基本給の低さが賞与の手取り額に直結するため、額面の内訳を細部まで精査する視点が求められます。

【実態解剖】なぜ銀行振込額は激減するのか?給与明細の控除項目一覧と社会保険料の内訳
毎月の給与明細を見て「なぜこんなに持っていかれるのか」と疑問を抱く読者に向けて、天引きされる金額の正体を白日の下に晒します。給料から引かれるお金は、大きく分けて「社会保険料」と「税金」の2大カテゴリーに集約されます。
会社員が毎月手にする給与明細の控除項目一覧を俯瞰すると、主に以下の項目が並んでいます。
- 社会保険料:健康保険料、厚生年金保険料、雇用保険料、(40歳以上は介護保険料)
- 税金:所得税、住民税
- その他控除:財形貯蓄、社員食堂代、労働組合費など(企業独自の設定)
特に重い負担としてのしかかるのが社会保険料の内訳です。大半の民間企業が加入する全国健康保険協会(協会けんぽ)や各業界の健康保険組合では、健康保険料率が約10%(都道府県・組合により異なる)、厚生年金保険料率が18.3%に固定されています。これらは原則として「労使折半」となっており、会社が半分を負担するものの、従業員の給与からもそれぞれ約5%、約9.15%が自動的に天引きされます。これに雇用保険料(2026年現行水準)が加わり、さらに40歳以上の世代には介護保険料(約1.6〜1.8%の折半)が加算されるため、社会保険料だけで額面の約15%前後が吹き飛ぶ計算になります。
税金面における住民税と所得税の引き方のメカニズムも押さえておく必要があります。所得税はその月の見込み年収に基づいて概算で毎月天引き(源泉徴収)され、年末調整で最終的な過不足が精算されます。一方、住民税は「前年1月〜12月の所得」をもとに税額が決定され、翌年6月から翌々年5月にかけて毎月均等に徴収される後払い方式です。この仕組みが原因で、新社会人が2年目の6月を迎えた際、「昇給したはずなのに住民税の天引きが始まって手取りが前年より減った」という激しい衝撃を受ける現象が多発しています。
【2026年最新手取り早見表】額面20万・30万・年収ごとの手取り計算とリアルな手残り
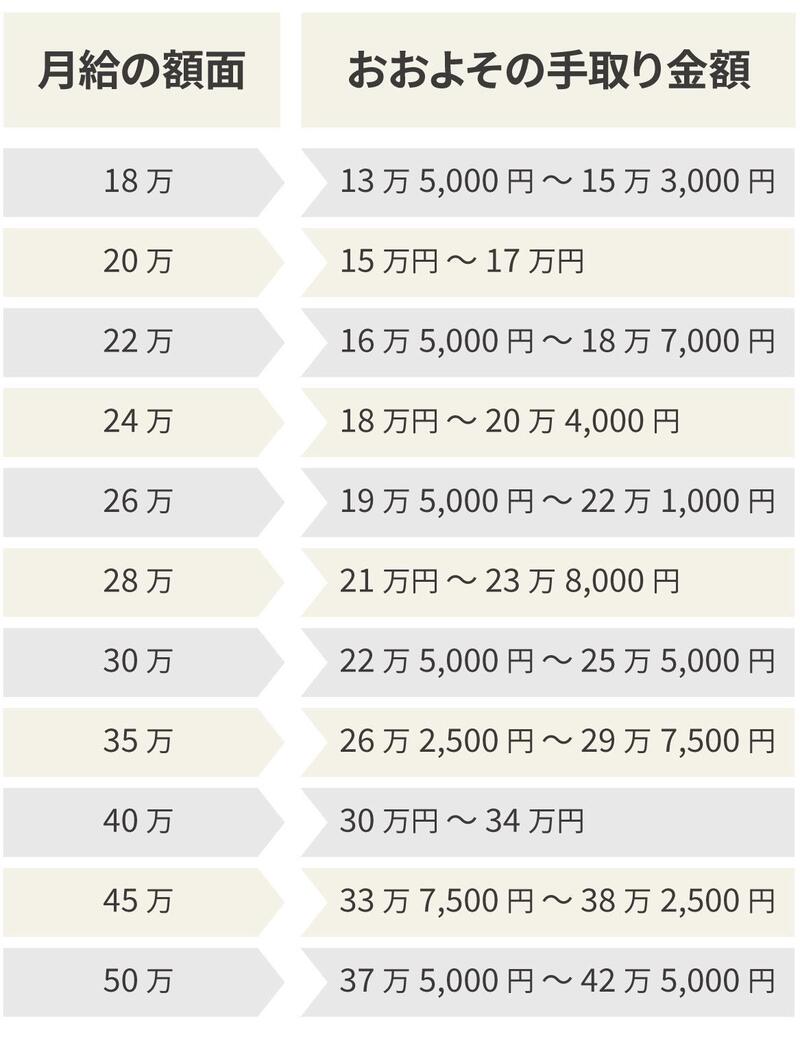
実際に給与が支給された際、どの程度の現金が手元に残るのでしょうか。大まかな額面給料の手取り計算を行う場合、独身・扶養家族なしの標準的なモデルであれば「額面 × 75〜82%」がおおよその目安となります。しかし、年収水準が上がるにつれて所得税の累進課税率が跳ね上がるため、高所得者ほど手取りの割合は低下していきます。
以下の比較表は、2026年時点の各種保険料率および税制基準を反映した、月給・年収別のシミュレーションデータです。
| 項目(額面月給・年収) | 詳細・数値データ(手取り目安) | 一般的な基準・相場(控除合計額) | 編集部の見解・評価 |
|---|---|---|---|
| 額面20万円 (年収約240万円想定) | 手取り:約16.0万〜16.5万円 | 天引き額:約3.5万〜4.0万円 (手取り率:約81〜82%) | 新卒・若手層の典型。都心の一人暮らしでは家賃比率が手取りの30%を容易に超過するため、固定費の徹底管理が必須となる水準です。 |
| 額面25万円 (年収約300万円想定) | 手取り:約19.8万〜20.5万円 | 天引き額:約4.5万〜5.2万円 (手取り率:約80%前後) | 20代中盤の平均レンジ。ようやく手取り20万円の大台に届くラインであり、ここから計画的な貯蓄・少額投資の余力が生まれます。 |
| 額面30万円 (年収約360万〜400万円想定) | 手取り:約23.5万〜24.5万円 | 天引き額:約5.5万〜6.5万円 (手取り率:約78〜80%) | 月6万円前後が天引きされる現実を目の当たりにする分岐点。30歳前後の節目で生活水準を上げる前に、先取り貯蓄の仕組み化が有効です。 |
| 額面40万円 (年収約500万〜550万円想定) | 手取り:約30.5万〜32.0万円 | 天引き額:約8.0万〜9.5万円 (手取り率:約77〜78%) | 30代中堅・管理職手前の平均像。毎月10万円近い控除が発生し、額面の伸びに対して手取りの伸びが鈍化し始める「見えない壁」を痛感します。 |
| 額面50万円 (年収約650万〜700万円想定) | 手取り:約37.5万〜39.0万円 | 天引き額:約11.0万〜12.5万円 (手取り率:約75〜77%) | 税率が一段上がり、給料の4分の1が差し引かれる領域。節税対策(iDeCoやふるさと納税)の有無が年間数十万円の可処分所得格差を生みます。 |
表から明らかな通り、額面20万の手取りは約16万円、額面30万の手取りは約24万円にとどまります。生涯設計を立てる際は、「月給が10万円上がっても、手取りの増加分は7万円強に過ぎない」という冷徹な算術を念頭に置かなければなりません。
なお、額面年収の計算方法は、単に「月給額面 × 12」とするのではなく、そこに「過去1年間の賞与(ボーナス)の額面総額」を加味した合計金額です。源泉徴収票を確認する際は、「支払金額」と記された欄の数字がその年の正式な額面年収に該当します。
【実態検証】ボーナスの額面と手取りのギャップに絶望する会社員の生の声
毎月の給料以上に、手取りの落差でSNSやコミュニティサイトを阿鼻叫喚に包むのがボーナスの額面と手取りの関係です。賞与支給日になると、大手掲示板やX(旧Twitter)では毎シーズン「ボーナス明細見て泣いた」「額面60万円と聞いて喜んでいたのに、口座を見たら46万円台。国に盗まれた気分だ」といった悲鳴が溢れ返ります。
取材に応じたIT企業勤務の30代男性社員は、当時の給与明細を手に苦笑いを浮かべながら語ってくれました。「初めて支給された冬の賞与で、明細書に『支給額:800,000円』と印字されていた時は歓喜しました。しかし、差引支給額の欄に並んでいたのは『612,400円』。社会保険料で約12万円、所得税で約7万円近く引かれていました。公務員や大企業の社員がボーナス時期に浮足立たない理由が、その時初めて身に染みて理解できました」。
なぜボーナスの手取りはこれほど激減するのか。理由は、賞与に対する社会保険料と源泉徴収税率の計算ルールにあります。ボーナスからも毎月の給与と全く同じ比率で健康保険料・厚生年金保険料・雇用保険料が満額天引きされます。さらに所得税は、前月の給与額と扶養親族の数によって決定された税率がボーナス額面にダイレクトに乗算される仕組み(賞与に対する源泉徴収税額の算出率の表)となっているため、月給の高い人ほどボーナスからゴッソリと持っていかれる設計になっているのです。
一般に知られていない盲点とネットの誤解|「額面を追う人ほど損をする」構造的リスク
ネット上の情報や転職市場では「とにかく額面年収を上げることが正義」と語られがちですが、これには重大な盲点が存在します。日本の税制と社会保障制度は、額面収入が増えるほど累進的に負担が重くなる構造を採用しているため、無策のまま額面だけを増やすと、労働負荷の割に生活水準が向上しない「手取り貧乏」の罠に嵌まりかねません。
代表的な誤解が「残業代で稼いで額面を増やす」という発想です。月40時間の残業をして額面を月8万円上乗せしたとしても、所得税率の上昇や社会保険料の標準報酬月額等級アップにより、手取りの残りは約6万円程度に削られます。心身を摩耗させて得た報酬の25%以上を税・社会保険に吸い取られる構図です。さらに、世帯年収や本人の所得が一定水準を超えると、児童手当の所得制限や高校無償化の対象外判定など、子育て世帯向けの公的給付が次々と打ち切られるリスクも伴います。
真に追うべきなのは「額面の数字」ではなく、生活防衛に直結する手取りを増やす方法です。具体的には以下の制度的アプローチが極めて有効です。
- iDeCo(個人型確定拠出年金)の活用:掛金の全額が所得控除の対象となり、所得税と住民税をダイレクトに圧縮可能。
- ふるさと納税の計画的利用:実質自己負担2,000円で返礼品を受け取りつつ、翌年の住民税を前払いして家計の出費を相殺。
- 生命保険料控除・医療費控除の徹底:年間10万円(または総所得の5%)を超えた医療費や、加入している民間保険の控除証明書を漏れなく年末調整・確定申告で申請。
- 副業による「事業所得」と経費活用:給与所得以外の柱を作り、正当な経費計上と青色申告特別控除(最大65万円)を組み合わせることで課税所得をコントロール。
【プロの結論】額面至上主義から脱却できる人・手取り貧乏に陥る人の判断基準
経済的知性を身につけ、健全な家計管理を実現できる人と、額面の数字に踊らされて資金繰りに苦しむ人の間には、明確な行動パターンの分岐点が存在します。
- 可処分所得を最大化できる人(向いている行動):
- 給与明細の「控除欄」を毎月チェックし、引かれた金額の根拠を理解している。
- 転職の意思決定をする際、提示された額面だけでなく「手取り換算額」と「福利厚生(家賃補助や退職金制度)」を合算して比較検討する。
- 国の所得控除制度(iDeCo、扶養控除等)を能動的に使い倒し、合法的に手取りを防御している。
- 手取り貧乏に陥るリスクが高い人(慎重になるべき行動):
- 「額面月給30万円だから月30万円使える」と無意識に錯覚し、カード決済や固定費を組んでしまう。
- 給与明細を見ずに捨てており、住民税の増額や社会保険料改定に気づかない。
- 手当の内訳を確認せず、みなし残業代で水増しされた額面求人に飛びついて過重労働に追い込まれる。

【額面 と は】に関するよくある質問(FAQ)
Q1:転職活動の履歴書や面接で伝える「現在の年収」は額面ですか?手取りですか?
A1:必ず「額面年収(総支給額)」を伝えてください。日本の採用実務ではすべての給与交渉や評価が額面ベースで行われます。誤って手取り額を伝えてしまうと、本来より2〜3割低い給与水準で採用条件を提示される恐れがあるため、直近の源泉徴収票に記載された「支払金額」を確認して正確に申告しましょう。
Q2:住民税が1年目の給料から引かれないのはなぜですか?2年目がキツいと言われる理由は?
A2:住民税は「前年1月〜12月の所得」に対して課税される後払い制度であるため、社会人1年目の新卒社員は前年に十分な所得がなく、住民税の天引きが発生しません。しかし、2年目の6月になると1年目の年収に応じた住民税(月額1万〜1.5万円程度)の徴収が突如として開始されます。昇給分を上回る天引きが発生して「1年目より手取りが減った」と感じる人が多いのはこのためです。
Q3:額面給料の手取り計算を大まかにパッと出す裏ワザはありますか?
A3:独身者で額面月給が20万〜40万円前後のレンジであれば、「額面金額 × 0.8(80%)」で概算するのが最も簡便で狂いが少ない方法です。例えば額面30万円なら「30 × 0.8 = 約24万円」となります。40歳以上で介護保険料がかかる場合や、額面50万円以上の高所得層の場合は「額面 × 0.75(75%)」で見積もるとより実態に近い安全な予算配分が可能です。
まとめ:手取りの現実を直視し賢く資産を守るための視点
求人票や昇給通知書に並ぶ「額面」は、あくまで企業側が支払ったコストの総枠であり、私たちが日々の生活で自由に差配できるキャッシュではありません。健康保険や厚生年金、各種税金のセーフティネットによって支えられている側面はあるものの、給与の2割前後が自動的に差し引かれる現実から目を背けていては、精緻な生活設計など不可能です。
真の金銭的自立を勝ち取る第一歩は、額面の数字に惑わされるのをやめ、毎月の給与明細と向き合うことから始まります。額面と手取りの構造的な差異を冷徹に受け止め、控除制度の活用や賢いキャリア選択を駆使して、確実に手元へ残る資産を最大化していきましょう。 (出典: 額面 と は(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。