社会保険料はいつ決まる?4月〜6月給与で手取りが変わる仕組みと対策
毎月の給与明細を確認した際、「残業していないのに手取りが減っている」「昇給したはずなのに手取りがほとんど増えていない」と違和感を覚えた経験はないでしょうか。会社員や公務員の手取り額を左右する最大の要因の一つが、健康保険料や厚生年金保険料といった「社会保険料」の天引きです。
社会保険料の負担額は毎月ランダムに変動しているわけではありません。実は毎年「4月・5月・6月の給与」を基準にして1年分の基準額が算出される明確なルールが存在します。知っておくべき改定スケジュールや手取りが変動する正確なタイミング、2026年における社会保険制度の最新動向までを徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:社会保険料は毎年4月〜6月に支給された給与の平均額(標準報酬月額)をもとに決定される「定時決定」の仕組みを採用している。
- 要点2:改定された保険料は原則「9月分」から適用され、多くの企業では「10月支給の給与」から引き落とし額が切り替わって手取りが変化する。
- 要点3:春先に残業が集中すると1年間の保険料が跳ね上がるリスクがある一方、固定給の変動時には「随時改定(月額変更届)」が適用される例外ルールも存在する。
【定時決定の仕組み】社会保険料決定時期と「4月〜6月の給与」が基準になる理由
会社員が加入する健康保険や厚生年金保険の保険料は、毎月の実際の給料ぴったりに対して計算されているわけではありません。事務負担の軽減や財政の安定化を図るため、給与額を一定の幅で区分した「標準報酬月額」という等級表に当てはめて計算されます。
この標準報酬月額を年に一度見直す手続きが「定時決定」です。日本年金機構および各健康保険組合の規定により、毎年4月・5月・6月の3ヶ月間に実際に支払われた報酬の平均額を計算のベースとすることが法律(健康保険法第41条・厚生年金保険法第21条)で定められています。
対象となる「報酬」には、基本給だけでなく、役職手当、通勤手当、家族手当、そして残業手当(時間外労働手当)など、労働の対価として支払われるほぼすべての金銭が含まれます。企業の人事・労務担当者は、この3ヶ月の実績を記載した「算定基礎届」を作成し、毎年7月1日から7月10日までの提出時期に合わせて年金事務所等へ届け出るフローが確立されています。
【反映時期と手取り】社会保険料引き落としは何月から?9月改定と10月給与のタイムラグ
4月〜6月の給与で決まった標準報酬月額が、実際にいつの給与から天引きされるのかという点には特有のタイムラグが存在します。制度上の改定月は「毎年9月」です。この改定された標準報酬月額は、原則として同年9月から翌年8月までの1年間適用され続けます。
給与からの社会保険料控除には「当月控除」と「翌月控除」の2種類があり、日本国内の大半の企業は「翌月控除(前月分の保険料を当月の給与から天引きする方式)」を採用しています。そのため、実務上のスケジュールは次のようになります。
・9月分保険料(新保険料):10月支給の給与から天引き開始
・手取りが減るタイミング:残業が多かった人は「10月支給給与」で手取りが急減する
・適用期間:翌年9月支給給与(8月分保険料)まで同じ等級が固定
当月控除を採用している企業では9月支給給与から改定されますが、多くの給与所得者にとって「手取りの変化を実感する月は10月」となります。春先に繁忙期を迎えて残業代が多く支払われていた場合、秋になって通常業務に戻ったタイミングで高い保険料が天引きされ、手取りの少なさに驚くケースが多発します。
【データ比較】給与・残業代と社会保険料のリアルな変動シミュレーション
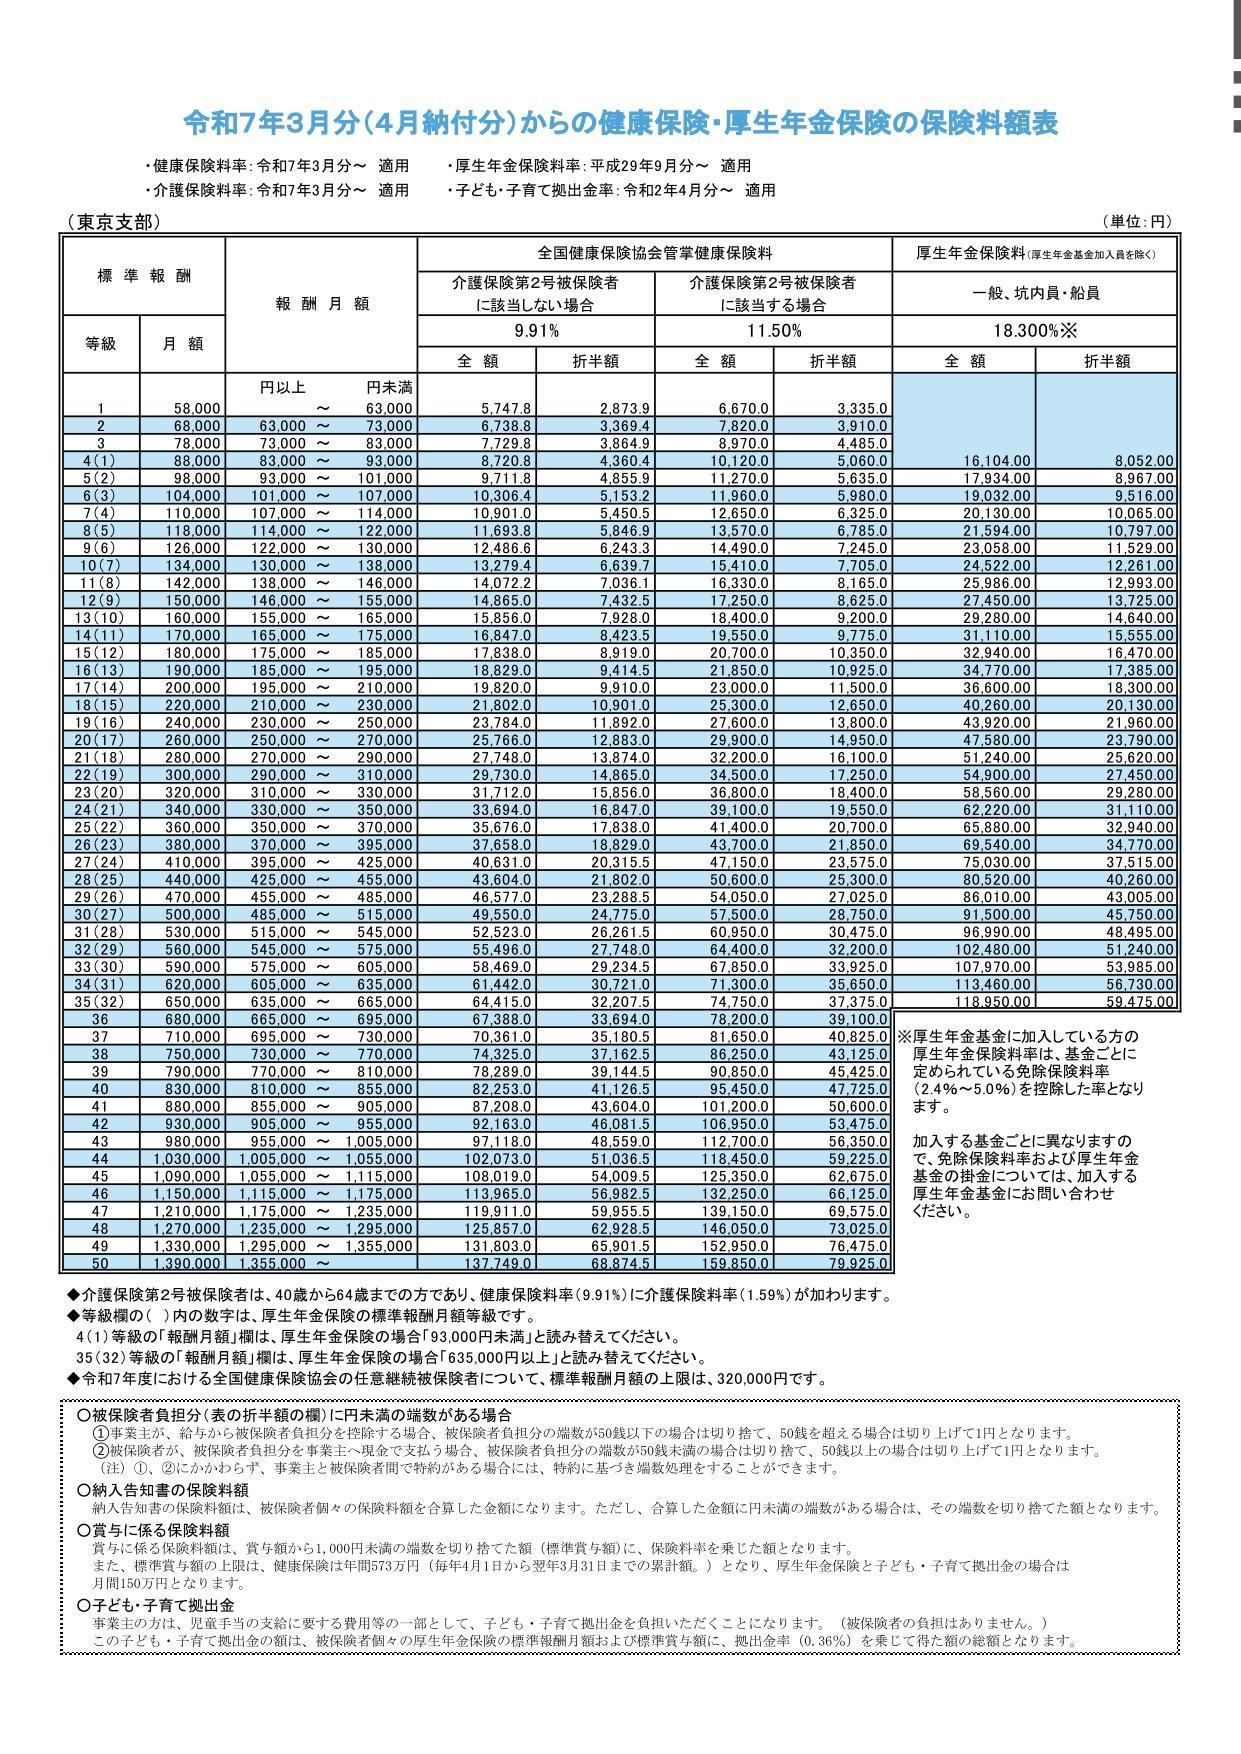
標準報酬月額の等級が上がると、具体的にどれほどの手取り差が生じるのでしょうか。東京都の協会けんぽ(介護保険第2号被保険者・40歳未満想定)および厚生年金保険料率(18.3%・労使折半)を基準にした比較データを整理しました。
| 項目・ケース | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| ケースA(残業ゼロ) 月収30万円固定 | 標準報酬月額:30万円(22等級) 健康保険料:約14,970円 厚生年金料:約27,450円 自己負担合計:約42,420円/月 | 30代会社員の平均的給与水準 | 年間を通じた保険料負担が最も安定しており、10月以降の手取り目減りが発生しない。 |
| ケースB(4〜6月のみ残業多) 基本給30万+残業代8万円 | 標準報酬月額:38万円(26等級) 健康保険料:約18,962円 厚生年金料:約34,770円 自己負担合計:約53,732円/月 | 繁忙期に残業月30〜40時間を計上 | ケースAに比べ毎月約11,300円(年間約13.5万円)の負担増。秋に残業がなくなると手取りが直撃される。 |
| 賞与(ボーナス)の保険料 総支給額に対して計算 | 健康保険:年度累計上限573万円 厚生年金:1ヶ月あたり上限150万円 料率は毎月給与と同一 | 総報酬制に基づき支給ごとに控除 | 定時決定とは切り離され、支給額そのものに上限枠内で料率が課される仕組み。 |

【実態検証】「4月に残業すると大損」の噂と現場目線で見えたリアル
インターネット上やSNSでは毎年春になると「4月〜6月は残業をしないほうが手取りが増えて得をする」という言説が飛び交います。知恵袋やコミュニティ掲示板でも「春に残業をセーブすべきか」という相談が絶えません。この言説は一面の事実を捉えていますが、見落とされがちな制度的側面も存在します。
取材現場においてファイナンシャルプランナーや社会保険労務士が口を揃えるのは、「支払う保険料が増えることは、将来や万が一の保障が増えることと同義である」という点です。
厚生年金保険料が高くなれば、将来受け取る「老齢厚生年金」の受給額が手厚くなります。また、病気やケガで働けなくなった際に支給される「傷病手当金」や、出産時の「出産手当金」は、支給直近の標準報酬月額をベースに日額(約3分の2)が算出されます。つまり、目先の手取りは減少するものの、セーフティネットの給付水準は確実に引き上げられているのが実情です。
一般に知られていない盲点と途中で見直される「随時改定」
「4月〜6月の給与で決まったら翌年8月まで絶対に変わらない」と思い込んでいる人が少なくありませんが、これも典型的な誤解の一つです。年度の途中で給与が大きく変動した場合には、「随時改定(月額変更届、通称:月変)」という是正ルールが発動します。
随時改定が適用されるには、以下の3つの要件をすべて満たす必要があります。
・要件1:昇給や降給、手当の新設など「固定的賃金」の変動があること
・要件2:変動月以後、継続した3ヶ月間の給与平均から求めた等級と、従前の等級に2等級以上の差が生じること
・要件3:3ヶ月とも支払基礎日数が17日(特定適用事業所の短時間労働者は11日)以上あること
例えば、7月に大幅な昇給や基本給のベースアップがあった場合、7月・8月・9月の給与実績をもとに、10月(11月給与天引き)から標準報酬月額が改定されます。逆に、役職手当の喪失等で給料が著しく下がった場合も、随時改定によって途中で保険料負担を引き下げることが可能です。
【2026年最新動向】短時間労働者の適用拡大と支援金制度の影響
2026年の法制度下においては、短時間労働者(パート・アルバイト)に対する社会保険の適用要件が段階的に緩和されており、企業規模要件の撤廃や週所定労働時間の見直しが進展しています。また、少子化対策財源としての「子ども・子育て支援金」の公的医療保険を通じた徴収開始など、毎月の給与から控除される総額は全体として微増傾向にあります。自身の標準報酬月額がどのように算定されているかを正確に把握する重要性は年々高まっています。
【プロの結論】残業コントロールすべき人・気にする必要がない人の判断基準
社会保険料の決定ルールを踏まえ、春先の働き方をどのように考えるべきか。プロの労務・家計管理の観点から明確な判断基準を提示します。
【4月〜6月の残業を調整・抑制したほうが良い人】
・残業代を貯蓄に回せず、あれば使ってしまうタイプの人
・秋以降(10月〜翌夏)に現場の残業が激減することがあらかじめ確定している人
・目先1年間の手取りキャッシュフローを最大化し、生活防衛資金を確保したい人
【無理に残業を抑制する必要がない人】
・通年で残業代が安定して発生しており、年間収入の総額を増やしたい人
・将来の年金受給額を少しでも増やしたい、または育児休業給付金等の受給を控えている人
・業務の都合上、自身の裁量で残業時間をコントロールできない環境にある人

【社会保険料 いつ決まる】に関するよくある質問(FAQ)
Q1:4月〜6月だけ残業を減らせば、1年間ずっと社会保険料を安くできますか?
A1:可能です。4月・5月・6月に支払われる給与(3月・4月・5月の稼働分など給与締日による)の残業代を抑えることで、決定される標準報酬月額の等級が低くなり、9月分(多くの企業で10月支給分)から翌年8月分まで1年間の社会保険料を抑えることができます。
Q2:給与の「締め日」と「支払日」はどちらの月が基準になりますか?
A2:実際に給与が「支払われた月(支給日)」が基準となります。例えば「3月21日〜4月20日稼働分が5月10日に支払われる」会社の場合、5月10日支給分が定時決定の計算対象(5月給与)に含まれます。働いた期間ではなく口座に振り込まれた月で判断します。
Q3:通勤手当(交通費)が高額だと社会保険料も高くなりますか?
A3:高くなります。所得税の非課税限度額内であっても、社会保険の報酬算定では通勤手当も全額「報酬」に含まれます。6ヶ月定期代などを4月に一括支給される場合、通常は1ヶ月ごとに按分して4月〜6月の各月に加算して計算されます。
まとめ:仕組みを正しく把握し納得感のある働き方を
社会保険料は毎年4月〜6月の支給実績に基づいて「定時決定」され、9月分(通常は10月支給給与)から1年間の控除額が確定します。春先にまとまった残業代を受け取ると秋以降の手取りが減る構造は、給与計算の基本ルールを知っていれば事前に予測・管理が可能です。
保険料の増加は手取りを圧迫する一方で、将来の年金増や万一の公的保障を強化する側面も持ち合わせています。単なる損得勘定にとどまらず、制度の全体像を正しく理解した上で、納得感のある働き方と資産管理を行っていきましょう。 (出典: 社会 保険 料 いつ 決まる(Yahoo!ニュース))
毎日更新されるトレンド情報を分析・発信中。役立つ裏技やおすすめ情報を分かりやすく紹介します。