年金の手取り額早見表2026!独身・夫婦別の天引き額と実質手取り徹底解説
日本年金機構から送られてくる「年金振込通知書」を開いた瞬間、記載された振込額の少なさに言葉を失う受取者が後を絶ちません。公的年金は決定された受給額(額面)がそのまま全額口座に振り込まれるわけではなく、現役時代と同様に税金や社会保険料が差し引かれます。「年金の額面=生活費として使えるお金」と誤認したまま老後生活に突入し、想定外の家計赤字に頭を抱えるケースが全国のFP相談窓口で急増しています。
超高齢社会が進む2026年現在、社会保険料率の改定や各種控除の見直しにより、手取りの目減り感は以前にも増して顕著になっています。本稿では、最新データと公式試算に基づき、独身・夫婦別の手取り早見表や天引きの正確なメカニズム、手取り割合の変動要因を体系的に整理してお伝えします。
📌 【この記事の重要ポイントまとめ】
- 要点1:年金の実質手取り割合は額面の約85%〜90%(高額受給者は80%前後まで減少)が標準目安。
- 要点2:年金から天引きされるのは「介護保険料」「国民健康保険料(または後期高齢者医療保険料)」「所得税」「住民税」の4項目。
- 要点3:世帯構成や居住自治体、住民税非課税世帯のボーダーラインによって手取り額に数十万円単位の差が生じる。
【2026年最新】年金手取り額早見表|独身と夫婦の受給額別シミュレーション
年金受給者が最も知りたい「結局、自分の手元に何割残るのか」という疑問に応えるため、65歳以上で公的年金のみを受給している単身者および夫婦世帯をモデルケースとした年金手取り計算シミュレーションを一覧表にまとめました。居住自治体の保険料率や前年の所得控除によって微差は生じますが、標準的な目安として極めて高い精度を誇るデータです。
| 世帯区分・年金種別 | 年間受給額(額面) | 天引き合計概算(年間) | 年間手取り額(手取り割合) |
|---|---|---|---|
| 独身(国民年金のみ) | 約81.6万円(月6.8万円) | 約0円〜4万円 | 約78万〜81.6万円(約95%〜100%) |
| 独身(厚生年金・平均的) | 180万円(月15万円) | 約22万〜26万円 | 約154万〜158万円(約86%〜88%) |
| 独身(厚生年金・高額) | 240万円(月20万円) | 約38万〜44万円 | 約196万〜202万円(約82%〜84%) |
| 夫婦2人(厚生年金+基礎年金) | 264万円(月22万円) | 約26万〜32万円 | 約232万〜238万円(約88%〜90%) |
| 夫婦2人(共働き・厚生年金×2) | 360万円(月30万円) | 約46万〜55万円 | 約305万〜314万円(約85%〜87%) |
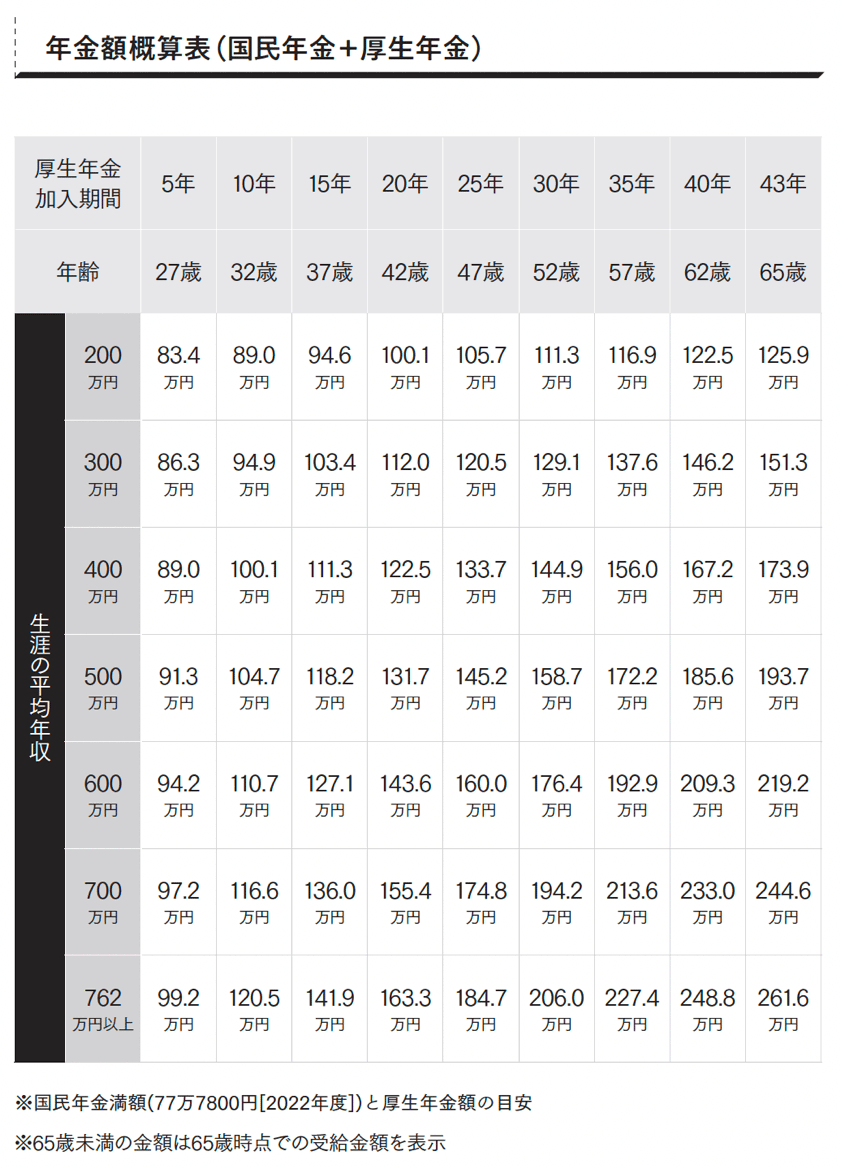
厚生年金手取り早見表を精査すると明らかなように、受給総額が上がるにつれて所得税の累進課税や社会保険料の上限接近に伴い、年金受給額別手取り割合は徐々に低下していきます。独身の年金手取り一覧と夫婦2人の年金手取り額を比較した場合、世帯合算の額面が同じであっても、夫婦で年金を分散して受給している世帯の方が公的年金等控除を2人分フル活用できるため、手取り率は高くなる傾向にあります。
年金から引かれる4大控除の正体|額面と手取りの差額が生まれる仕組み
年金の額面から直接差し引かれる「特別徴収(天引き)」の対象は、主に以下の4項目で構成されています。これらが額面と手取りの差額を生み出す要因です。
① 介護保険料天引き
65歳以上になると第1号被保険者となり、原則として受給額が年額18万円以上の受給者は年金から直接差し引かれます。市区町村ごとに基準額が定められており、所得段階に応じて決定されます。
② 国民健康保険料年金天引き(75歳以降は後期高齢者医療保険料)
65歳から74歳までは国民健康保険料、75歳以上は後期高齢者医療保険料が天引きされます。医療費負担の適正化を目的とした改定が続いており、手取り額に最も重くのしかかる固定費の一つです。
③ 所得税および復興特別所得税
公的年金等受給者の扶養親族等申告書を提出している場合、公的年金等控除や基礎控除を差し引いた後の課税退職所得・課税雑所得に対して課税されます。
④ 住民税(所得割・均等割)
前年の所得に対して自治体が課税する税金です。前年の年金収入が一定基準を超えると、均等割だけでなく所得割も加算されて年金から特別徴収されます。所得税住民税年金控除の適用状況によって、控除後の手取り額は数万円単位で変動します。
【実態検証】「手取りが1割以上減った」受給者が直面する家計のリアル
ファイナンシャルプランナーへの相談事例やSNS上の投稿を分析すると、年金生活1年目〜2年目に突入したシニア層から「現役時代の税金と天引きの仕組みが違いすぎて戸惑う」という悲痛な声が多く寄せられています。
「月20万円もらえると見込んで生活設計を立てていたが、実際の振込額は16万円台半ば。管理費や固定資産税を払うと手元にほとんど残らない」(都内在住・67歳男性の手記より)
特に混乱を招きやすいのが、「前年所得」をベースに社会保険料や住民税が算定される点です。65歳直前まで高年収で働いていた方が受給開始直後の初年度〜2年目を迎えると、現役時代の高い所得に基づいて算出された高額な健康保険料・住民税が年金から一気に天引きされます。その結果、初年度の65歳以上年金手取り実質額が想定を大幅に下回り、一時的なキャッシュフロー破綻に陥るリスクが存在します。
見落としがちな税制の境界線|住民税非課税世帯年金基準と国民年金満額手取りの真実
国民年金満額手取りに注目すると、満額(月額約6.8万円前後)のみを受給している単身者の場合、公的年金等控除(65歳以上は年110万円)の枠内に収まるため、所得税・住民税は非課税となります。介護保険料等の最低限の負担のみとなるため、手取り率はほぼ100%近くを維持できます。
ここで極めて重要なのが住民税非課税世帯年金基準です。単身者の場合、年金収入が概ね「年155万円以下(東京23区等の1級地の場合)」であれば住民税非課税世帯に該当します。非課税世帯に認定されると、以下のような強力な経済的セーフティネットが適用されます。
- 介護保険料や国民健康保険料の軽減措置(最大7〜8割軽減)
- 高額療養費制度における自己負担限度額の大幅引き下げ
- 自治体ごとの給付金支給対象への該当
年金収入が156万円でわずかに課税世帯になるケースと、154万円で非課税世帯になるケースを比較すると、天引き額の差と医療・介護の自己負担増によって、「額面が高いのに手取りと可処分所得で逆転現象が起きる」という逆転リスクが存在します。
2026年最新年金制度改正と65歳以上年金手取り実質額への影響
2026年最新年金制度改正の議論において焦点となっているのが、高所得シニア層に対する給付調整と社会保障費の負担公平化です。マクロ経済スライドによる名目額の微増に対し、物価上昇や社会保険料率の改定スピードが上回る「実質的な目減り」が進んでいます。
さらに、75歳以上の後期高齢者医療制度における窓口負担2割・3割負担の判定基準の精緻化や、介護保険の自己負担割合引き上げの検討など、手取り金額のみならず「支出段階での実質負担増」が重なっています。これからのシニアライフでは、額面ベースのシミュレーションを完全に捨て去り、「天引き後の純手取り」かつ「医療費自己負担増を織り込んだ家計簿」を構築することが不可欠です。
【プロの結論】おすすめできる人・慎重になるべき人の判断基準
経済心理学の知見では、人間は手に入るはずの金額を「額面」で過大評価し、固定費としての天引きを過小評価する「額面アンカリング効果」に陥りやすいとされています。老後破綻を防ぐための具体的な判断基準を提示します。
▼ 繰下げ受給を積極的に検討すべき人:
・手元に70歳までの十分な生活防衛資金(生活費3〜5年分)がある人
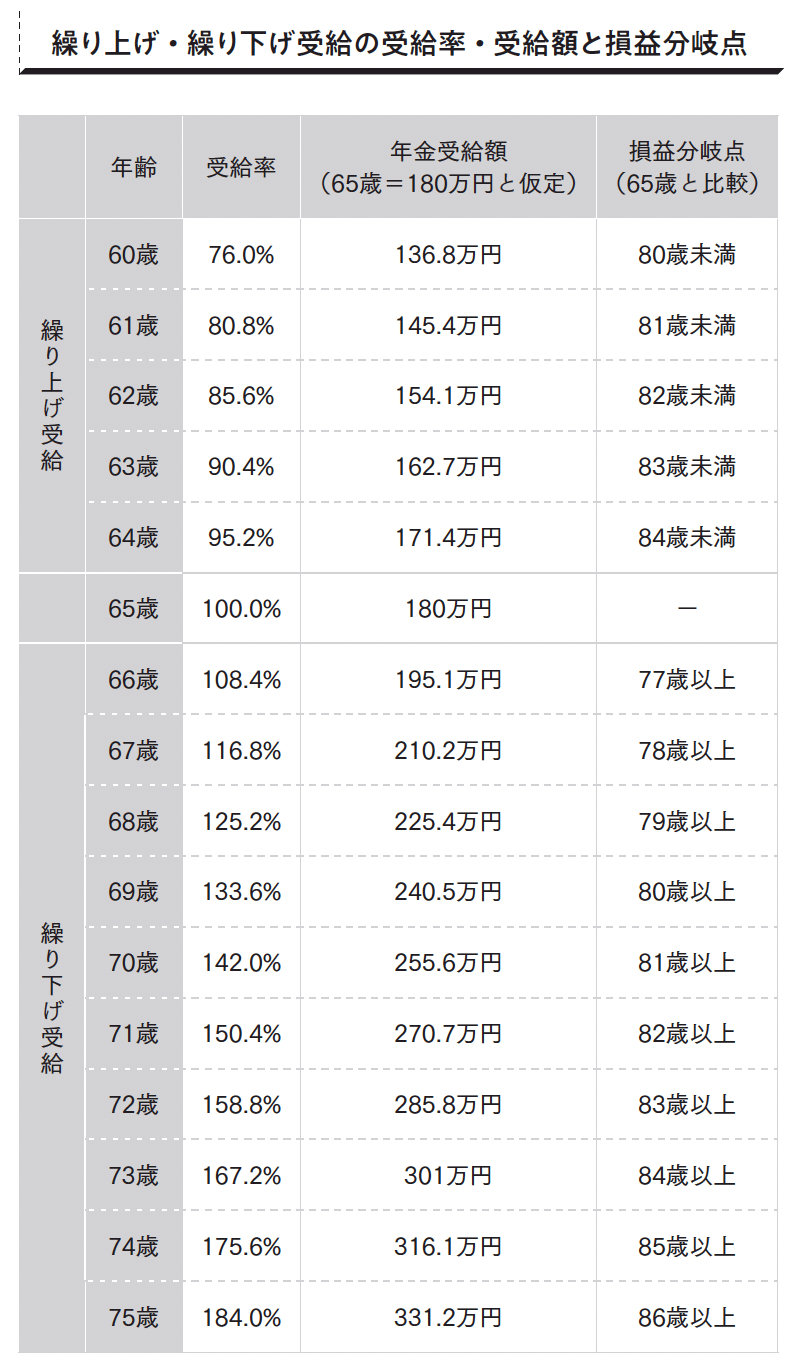
・健康状態が良好で、70歳以降の手取り額を最大化(1年で8.4%増)して長生きリスクに備えたい人
▼ 65歳(または繰上げ)受給を慎重に選ぶべき人:
・年金以外の金融資産が少なく、生活費の補填が今すぐ必要な人
・受給額を増やすことで「住民税非課税世帯」のボーダーラインを超え、手取り増や優遇措置の喪失で実質的な恩恵が薄れる人

【年金の手取り額早見表】に関するよくある質問(FAQ)
Q1:年金の手取り額を自分で正確に計算する簡単な方法はありますか?
A1:大まかな目安として「額面×0.85〜0.88」で概算できます。より正確に把握したい場合は、ねんきん定期便の「年金見込額」を確認した上で、お住まいの自治体のウェブサイトにある国民健康保険料・介護保険料試算ツールに前年の年金所得を入力して計算するのが確実です。
Q2:国民年金を満額受給した場合、税金は天引きされますか?
A2:65歳以上で年間収入が国民年金満額(年約81.6万円)のみであれば、公的年金等控除(110万円)の範囲内のため、所得税および住民税は課税されません。介護保険料等のみが自治体の基準に応じて引かれます。
Q3:年金を繰下げ受給すると、手取りも同じ比率(最大84%増)で増えますか?
A3:いいえ、増額率通りには手取りは増えません。額面が上がると所得税・住民税・国民健康保険料・介護保険料の天引き額も跳ね上がるため、額面が84%増えても実際の手取りの増加率は約65%〜70%程度にとどまります。
まとめ:今後の動向と失敗しないための判断基準
年金受給における最大のリスクは、制度の複雑さから生じる「知らなかったことによる資金計画の狂い」です。額面から差し引かれる介護保険料、国民健康保険料、所得税、住民税のインパクトは決して小さくありません。
老後資金の設計を行う際は、常に「額面の約10〜15%は天引きされる」という前提に立ち、手取りベースの実質可処分所得を算出して家計予算を組むことが賢明です。早見表を活用してご自身の正確な手取り額を把握し、ゆとりあるセカンドライフの資金計画に役立ててください。 (出典: 年金 の 手取り 額 早見 表(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。