出産手当金とは?いつもらえる時期や計算式・育休手当との決定的な違い
妊娠や出産を控える働く女性にとって、休業期間中の生活を支える極めて重要なセーフティネットが「出産手当金」です。しかし、妊娠判明後に制度を調べ始めたプレママたちの間では、「いつ口座に振り込まれるのか」「育休手当(育児休業給付金)や出産育児一時金と何が違うのか」といった疑問や不安が後を絶ちません。
特に近年は働き方の多様化に伴い、パート勤務や派遣社員、あるいは出産を機に退職を検討している層において、「自分は支給対象になるのか」「手続きを会社任せにして大丈夫なのか」という切実な相談が急増しています。制度の仕組みを正しく把握していないと、数カ月間にわたる無給状態に陥ったり、退職日の設定を一日誤っただけで数十万円単位の給付を失う「制度の落とし穴」も存在します。2026年の最新労働・社会保険制度に基づき、損をしないための支給条件、具体的な計算シミュレーション、会社との申請手続きにおける注意点を徹底検証します。
📌 【この記事の重要ポイントまとめ】
- 要点1:出産手当金は「産前42日・産後56日」の休業補償であり、健康保険被保険者本人に対して給与(標準報酬月額)の日額3分の2が非課税で支給される。
- 要点2:初回の振込時期は一般的に「出産から2〜4カ月後」となり、申請から着金までの無給期間を乗り切る事前の家計防衛が不可欠である。
- 要点3:退職後受給には「1年以上の被保険者期間」や「退職日に労務に服さない」などの厳格要件があり、1日のズレで受給資格を喪失するリスクがある。
【制度の根本】出産手当金とは?育休手当や出産育児一時金との決定的な違い
出産前後に公的機関から支給される主な給付金には、「出産育児一時金」「出産手当金」「育児休業給付金(通称:育休手当)」の3つが存在します。名称が似通っているため混同されがちですが、これらは「管轄機関」「支給目的」「受給対象者」が法的にまったく異なる制度です。
全国健康保険協会(協会けんぽ)や各種健康保険組合が管轄する出産手当金は、産前産後休業期間中に勤務先から給与が支払われないことによる「所得の喪失」を補填するための所得補償制度です。病院での分べん費用そのものを補助する出産育児一時金(一律50万円を基本支給)や、産後休業終了後に雇用保険から支給される育児休業給付金とは、役割と支給期間が明確に分かれています。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 出産手当金 | 標準報酬月額日額の3分の2(非課税) | 産前42日+産後56日(計98日間) | 健康保険被保険者本人のみの権利。社会保険料も免除され実質手取り約8割を維持。 |
| 出産育児一時金 | 原則1児につき50万円(直接支払制度あり) | 出産退院時の医療費清算に充当 | 扶養配偶者や国保加入者も一律対象。分べん費用相場の上昇に伴い直接病院へ支払うのが主流。 |
| 育児休業給付金 | 開始から180日は賃金日額の67%、以降50% | 産後57日目〜原則子が1歳に達するまで | 雇用保険の被保険者資格が必須。支給窓口がハローワークとなり、産休手当受給後にバトンタッチする。 |

【支給条件と対象者】パート・契約社員は受給可能?扶養内との決定的な境目
出産手当金の給付を受けるための絶対条件は、勤務先の健康保険(協会けんぽや健康保険組合)の被保険者本人であることです。雇用形態が正社員か、契約社員か、パート・アルバイトであるかは問われません。週所定労働時間や月額賃金の要件を満たし、自ら健康保険証を発行されている労働者であれば、パートタイマーであっても全額受給の権利を持ちます。
一方、以下のケースに該当する場合は、法律上、出産手当金の対象外となります。
- 自営業・フリーランスなど「国民健康保険」の加入者:国民健康保険には傷病手当金や出産手当金といった休業補償の法定義務がありません(一部の特殊な国保組合を除く)。
- 配偶者等の「被扶養者(扶養内)」として加入している人:健康保険法第102条の規定により、出産手当金は「被保険者」本人の休業所得を補填する制度であるため、被扶養配偶者には受給資格がありません。
近年は社会保険の適用拡大が進み、短時間労働者でも月収8.8万円以上などの条件で社会保険に加入するケースが増えています。社会保険料の自己負担が発生することをデメリットと捉える声もありますが、産休中に数十万円規模の出産手当金が受け取れる点は、社会保険本人加入における極めて強力なメリットといえます。
【支給日はいつ?】振込日までのスケジュールと無給期間の資金繰り
出産手当金に関して最も読者の関心が高い疑問が「申請してから実際の振込日はいつになるのか」という点です。結論から言うと、初回の入金は出産日から起算して「約2カ月〜4カ月後」になります。
入金までにこれほどのタイムラグが生じる最大の原因は、申請手続きの構造にあります。出産手当金の申請書には、医師または助産師による「分べんの証明」と、事業主(会社)による「産前産後休業期間中に給与を支払っていないことの証明」を記載する必要があります。休業実績が完全に確定する「産後56日の経過後」に初めて会社が健保へ書類を提出するため、申請書類が提出される時点で既に出産から約2カ月が経過している計算になります。
書類が全国健康保険協会や健保組合に到着した後、審査と振込手続きに約2〜4週間を要します。例えば、4月1日に出産した場合、産後休業が終了する5月27日以降に申請手続きが行われ、実際に指定口座へ振り込まれるのは6月下旬から7月中旬頃になるのが一般的なサイクルです。
産前42日間(多胎妊娠の場合は98日)から産後手当金が振り込まれるまでの約3〜4カ月間は、勤務先からの給与も手当金も入ってこない完全な「キャッシュレス(現金無収入)期間」が発生します。貯蓄の取り崩し計画を立てておかないと、家計ショートに陥るリスクがあるため警戒が必要です。
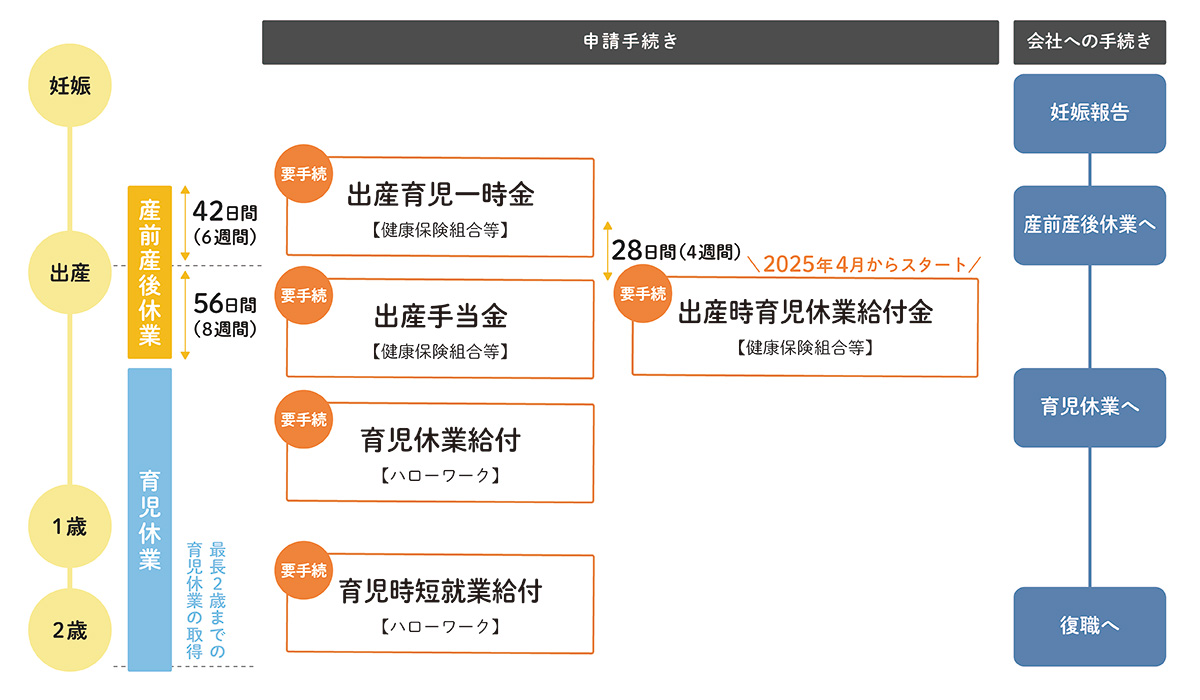
【計算方法とシミュレーション】手取り換算でいくら手元に残るのか
出産手当金の支給額は、以下の計算式によって機械的に算出されます。
【1日あたりの支給額】= 支給開始日以前の継続した12カ月間の各月の「標準報酬月額」を平均した額 ÷ 30日 × 3分の2
標準報酬月額とは、基本給に残業手当や通勤手当などの諸手当を含めた毎月の総支給額を、区切りの良い等級に当てはめた金額です。支給対象となる日数は、原則として「出産日以前42日(多胎は98日)+ 出産翌日から産後56日」の合計98日間です。出産が予定日より遅れた場合は、遅れた日数分だけ産前期間としてカウントされ、支給総額が増加します。
具体的な月給別の支給シミュレーション(単胎・出産予定日通りに出産した場合の98日分支給)は以下の通りです。
- 標準報酬月額20万円(月収約20万円):日額約4,444円 × 98日 = 約43万5,500円
- 標準報酬月額30万円(月収約30万円):日額約6,667円 × 98日 = 約65万3,300円
- 標準報酬月額40万円(月収約40万円):日額約8,889円 × 98日 = 約87万1,100円
ここで注目すべきは、出産手当金は非課税所得であるため、所得税や住民税が一切課税されない点です。さらに、産前産後休業期間中は健康保険法および厚生年金保険法に基づき、労使双方の社会保険料が全額免除されます。免除期間中も年金記録上は全額納付したものとして扱われるため、将来の受給額が減る心配はありません。額面ベースでは「月給の約67%」の支給ですが、各種控除がゼロになる結果、休業前の実質手取り額と比較すると約80%超の水準が担保されます。
【落とし穴の検証】退職後の受給と「申請期限2年」の時効リスク
出産手当金において、毎年多くの受給希望者が涙を呑んでいるのが「退職後の継続給付」と「申請期限」にまつわる落とし穴です。
妊娠を理由に会社を退職する場合でも、以下の3つの条件をすべて満たしていれば、退職後も引き続き出産手当金を受給できます。
- 退職日までに、健康保険の被保険者期間(任意継続や共済等の期間を除く)が継続して1年以上あること。
- 退職日時点で、すでに出産手当金の受給要件を満たしていること(出産日または出産予定日の42日前以降に退職していること)。
- 退職日当日に仕事(労務)をしていないこと。
この中で最も事故が起きやすいのが「3. 退職日当日に出勤してはいけない」という鉄則です。有給休暇を使い切る目的や、後任への引き継ぎ、私物の整理などのために「退職日に挨拶がてら出勤してタイムカードを押した」瞬間、健康保険法上の「労務不能」状態が否定され、退職日以降のすべての手当金受給資格が永久に消滅します。人事担当者でもこの細かい要件を失念しているケースがあるため、退職日は必ず有給休暇中または公休日に設定しなければなりません。
もう一つの重大な落とし穴が「申請期限(時効)」です。出産手当金の請求権は、「労務に服さなかった日ごとにその翌日」から起算して2年を経過したときに時効によって消滅します(健康保険法第193条)。産後休業全体の終了から2年ではなく、日ごとに時効が進行するため、産後うつや育児の多忙で放置していると、日を追うごとに初期の日数分の給付金が消滅していきます。「会社が手続きをしてくれていると思っていたら未申請だった」というトラブルも散見されるため、産後数カ月が経過しても連絡がない場合は即座に進捗を確認すべきです。

【実態検証】「口座残高が底をつく」産休・育休のリアルな声と現場の現実
ネット上のコミュニティやSNS上では、産休・育休に入った母親たちによる「手当金の支給が遅すぎる」「産休に入って3カ月、手元のお金が尽きかけている」という悲痛な叫びが日常的に投稿されています。
実際の利用者アンケートや投稿を分析すると、多くの家庭が直面しているのは「制度の存在」ではなく「キャッシュフローの断絶」です。通常、産休に入ると給与支給がストップしますが、水道光熱費や食費、ベビーベッドやベビーカーなどの出産準備費用の支出は跳ね上がります。さらに、前年の所得に基づく住民税の普通徴収票が自宅に届き、数万円単位の請求に青ざめる世帯も少なくありません。
現場のリアルな証言として、都内のIT企業に勤務する30代女性は次のように語っています。「『手取りの8割がもらえるから安心』と思い込んでいましたが、実際に手当金が振り込まれたのは出産から3カ月半後でした。その間、夫の給与だけでは毎月の家賃とベビー用品の支払いをカバーしきれず、独身時代の定期預金を解約する事態になりました。会社が産前分と産後分を分けて申請してくれれば早まったのかもしれませんが、人事から『書類作成の手間が2倍になるから産後にまとめて出す』と言われ、拒否できませんでした」。
この証言の通り、出産手当金は「産前分」と「産後分」を分割して2回に分けて申請することが法的に認められています。分割申請を行えば、産前42日分を産後比較的早い段階で手にすることが可能です。しかし、企業の事務負担が増えるため、会社側から分割申請を提案してくれるケースは稀です。当座の生活資金に不安がある家庭は、産休に入る前の段階で会社の人事労務担当者に対し、「生活防衛のため産前分の分割申請を希望する」旨を明確に打診しておくことが極めて有効な対策となります。
【プロの結論】経済的自立を守り抜くための判断基準
家族社会学およびライフプランの観点から言える決定的な結論は、「社会保険制度の受給権を『人任せ』にせず、産休突入前に最低でも生活費6カ月分の生活防衛資金を確保しておくこと」です。
子どもが生まれる局面では、夫婦間の経済的な力関係が崩れやすく、特に妻側が無給状態に置かれることで精神的なプレッシャーや家庭内での不均衡な依存関係が生じがちです。出産手当金は女性労働者に認められた正当な法的権利であり、経済的バウンダリー(自立した境界線)を維持するための盾となります。
出産手当金を満額受け取り、スムーズに育休手当へと移行するのに適しているのは、「会社の担当部署とこまめに連絡が取れる環境にあり、産前産後も雇用継続を前提としている人」です。逆に、「会社の手続き能力に不安がある場合」や「退職を視野に入れている人」は、自身で健保の申請様式をダウンロードし、医師の証明欄を退院時に確実に入手するなど、自律的なスケジュール管理を徹底しなければなりません。
【出産手当金】に関するよくある質問(FAQ)
Q1:出産予定日よりも実際の出産が遅れた場合、手当金の額はどうなりますか?
A1:出産予定日よりも遅れて出産した場合、その遅れた日数分もすべて「産前休業」として扱われ、出産手当金の支給対象日数に追加されます。例えば予定日より7日遅れた場合は、産前42日+遅延7日+産後56日の合計105日分が支給されるため、支給総額は当初の予定よりも多くなります。逆に予定日より早く生まれた場合は、早まった日数分だけ産前手当の支給対象が短縮されます。
Q2:転職したばかりで現在の会社での保険加入期間が1年未満ですが、受給できますか?
A2:在職中に出産手当金を受給する場合、現在の健康保険の加入期間に「1年以上」といった制限はありません。転職直後であっても、健康保険証が発行されていれば支給対象となります。ただし、支給額の計算基礎となる過去12カ月の平均標準報酬月額について、加入期間が12カ月に満たない場合は「本人の加入期間中の標準報酬月額の平均」または「加入している健康保険組合全体の平均標準報酬月額(協会けんぽの場合は例年30万円前後)」のいずれか低い方の額で計算されます。
Q3:産前産後休業の期間中に有給休暇を取得した場合はどうなりますか?
A3:出産手当金は「休業中に給与が支払われないこと」を条件としているため、有給休暇を取得して100%の給与が支払われた日については手当金が支給されません。ただし、支払われた有給手当の日額が出産手当金の日額(標準報酬月額の3分の2)よりも少ない場合は、その差額分が出産手当金から支給されます。基本的には有給休暇を使わずに手当金を受給し、有給休暇は産休明けや復職後の子どもの看護用として残しておく方が賢明な判断です。
Q4:夫の扶養に入りながら出産手当金を受け取ることはできますか?
A4:出産手当金を受給している期間中に夫の健康保険の被扶養者(扶養内)に入ることは、原則として困難です。多くの健康保険組合において、被扶養者の認定要件は「年収130万円未満(日額約3,612円未満)」と定められています。出産手当金の日額が3,612円以上(月給約16万円以上)ある場合、その受給期間中は扶養基準を超過しているとみなされ、被扶養者認定が外れるのが一般的です。退職後に受給する場合は、手当金の受給がすべて終了してから配偶者の扶養に入る手続きを行うのが安全です。
まとめ:制度を正しく理解し、もらい損ねのない産前産後を
出産手当金は、産前産後という人生の大きな転換期において、働く女性がキャリアと生活基盤を損なうことなく出産に臨むために整備された強力な公的補償です。非課税措置や社会保険料の全額免除と組み合わせることで、休業前の実質手取りの8割以上が手元に残る設計になっています。
しかし、実際の振込までには出産後2〜4カ月程度のタイムラグが生じる点や、退職日の設定ミスによる資格喪失、2年の申請時効など、申請者自身が正確な知識を持って自衛しなければならない落とし穴も少なくありません。まずは妊娠が判明した段階で、勤務先の就業規則と健康保険の加入状況を確認し、人事担当者とスケジュールをすり合わせることが、もらい損ねを防ぐ決定打となります。 (出典: 出産 手当 金 と は(Yahoo!ニュース))
情報を整理して届けることが得意なWebディレクター。ユーザー視点に立った記事作成を目指しています。