保証とは何か?保障・補償との違いと連帯保証人の怖いリスクを徹底解説
賃貸住宅の契約や家電製品の購入、就職手続き、あるいは知人からの借金の相談など、私たちの生活の至る所で目にする「保証」という言葉。何気なく書類にサインしたり製品を使ったりしているものの、その法的な重みや正しい意味合いを正確に把握できている人は決して多くありません。
日常の買い物における品質の担保から、人生を破滅させかねない巨額の金銭債務まで、保証が持つ効力とリスクの幅は極めて広大です。曖昧な理解のまま契約書へ署名・捺印してしまうと、取り返しのつかない金銭的・心理的損害を被る危険性があります。損をせず安全に生活を送るために押さえておくべき基礎知識から実務上の注意点までを網羅して解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:「保証(責任を負う)」「保障(状態を保つ)」「補償(損失を埋める)」は同音異義語であり、法的効力とカバー範囲が根本から異なる。
- 要点2:連帯保証人は「催告の抗弁権」「検索の抗弁権」「分別の利益」を持たず、主債務者と同等の返済義務をダイレクトに負う極めて重い契約である。
- 要点3:民法改正により個人保証には「極度額」の明記が義務化され、上限の定めのない白紙保証契約は法的に無効となる。
【決定版】保証とは?「保障」「補償」との決定的な違いと使い分けルール
日本語には同じ「ホショウ」と読む言葉が3種類存在し、契約実務や公的申請の現場で最も混同されやすいポイントです。それぞれの漢字が持つ本質的な役割を分解すると、その違いは明白になります。
保証の「証」は「証明・証拠」を意味し、人や物の確かさを請け負い、万一の際に債務や責任を代わりに引き受ける行為を指します。一方、保障の「障」は「防ぎ守る」ことを意味し、社会保障や安全保障のように望ましい状態や地位を侵害されないよう維持する仕組みです。そして補償の「償」は「つぐなう」ことであり、事故や損害賠償、公的収用などによって生じたマイナスを金銭等で補填してイーブンに戻す行為を指します。
| 項目 | 詳細・数値データ | 一般的な基準・相場 | 編集部の見解・評価 |
|---|---|---|---|
| 保証(民法上の債務負担・品質) | 主債務者の債務不履行責任を肩代わり、または製品の性能・機能を担保する。 | メーカー保証:無償1〜3年間 個人根保証:極度額の設定が必須 | 法的な責任拘束力が最も直接的。人身・金銭契約での安易な受託は破滅リスクに直結。 |
| 保障(権利・状態の維持) | 生命、健康、安全、憲法上の権利などを侵害から保護し存続させる。 | 社会保障給付費:対GDP比20%超 生命保険・医療保険制度 | 国や組織が対象者のセーフティネットとして機能させる制度設計が中心。 |
| 補償(実損填補・賠償) | 不法行為や事故、適法な公権力行使によって発生した財産・身体的実損の埋め合わせ。 | 労働災害補償(労災認定基準) 損害賠償・収用損失補償 | 発生した損害の「原状回復」が主眼であり、利益の上乗せは基本的に生じない。 |
文脈ごとに適切な単語を選択できなければ、ビジネス上の契約書作成において意図しない法的解釈を生む原因となります。「保証と保障と補償の違い」を正確に腑に落とすことが、すべての契約リテラシーの出発点です。

【法的責任の落とし穴】保証人と連帯保証人の違い|催告の抗弁権と民法改正の全貌
金銭消費貸借契約や賃貸借契約で頻出する「保証人」と「連帯保証人」。言葉の響きは似ていますが、法律上の防御力には天と地ほどの開きがあります。実質的に連帯保証人は「主債務者と完全に同じ立場」に置かれます。
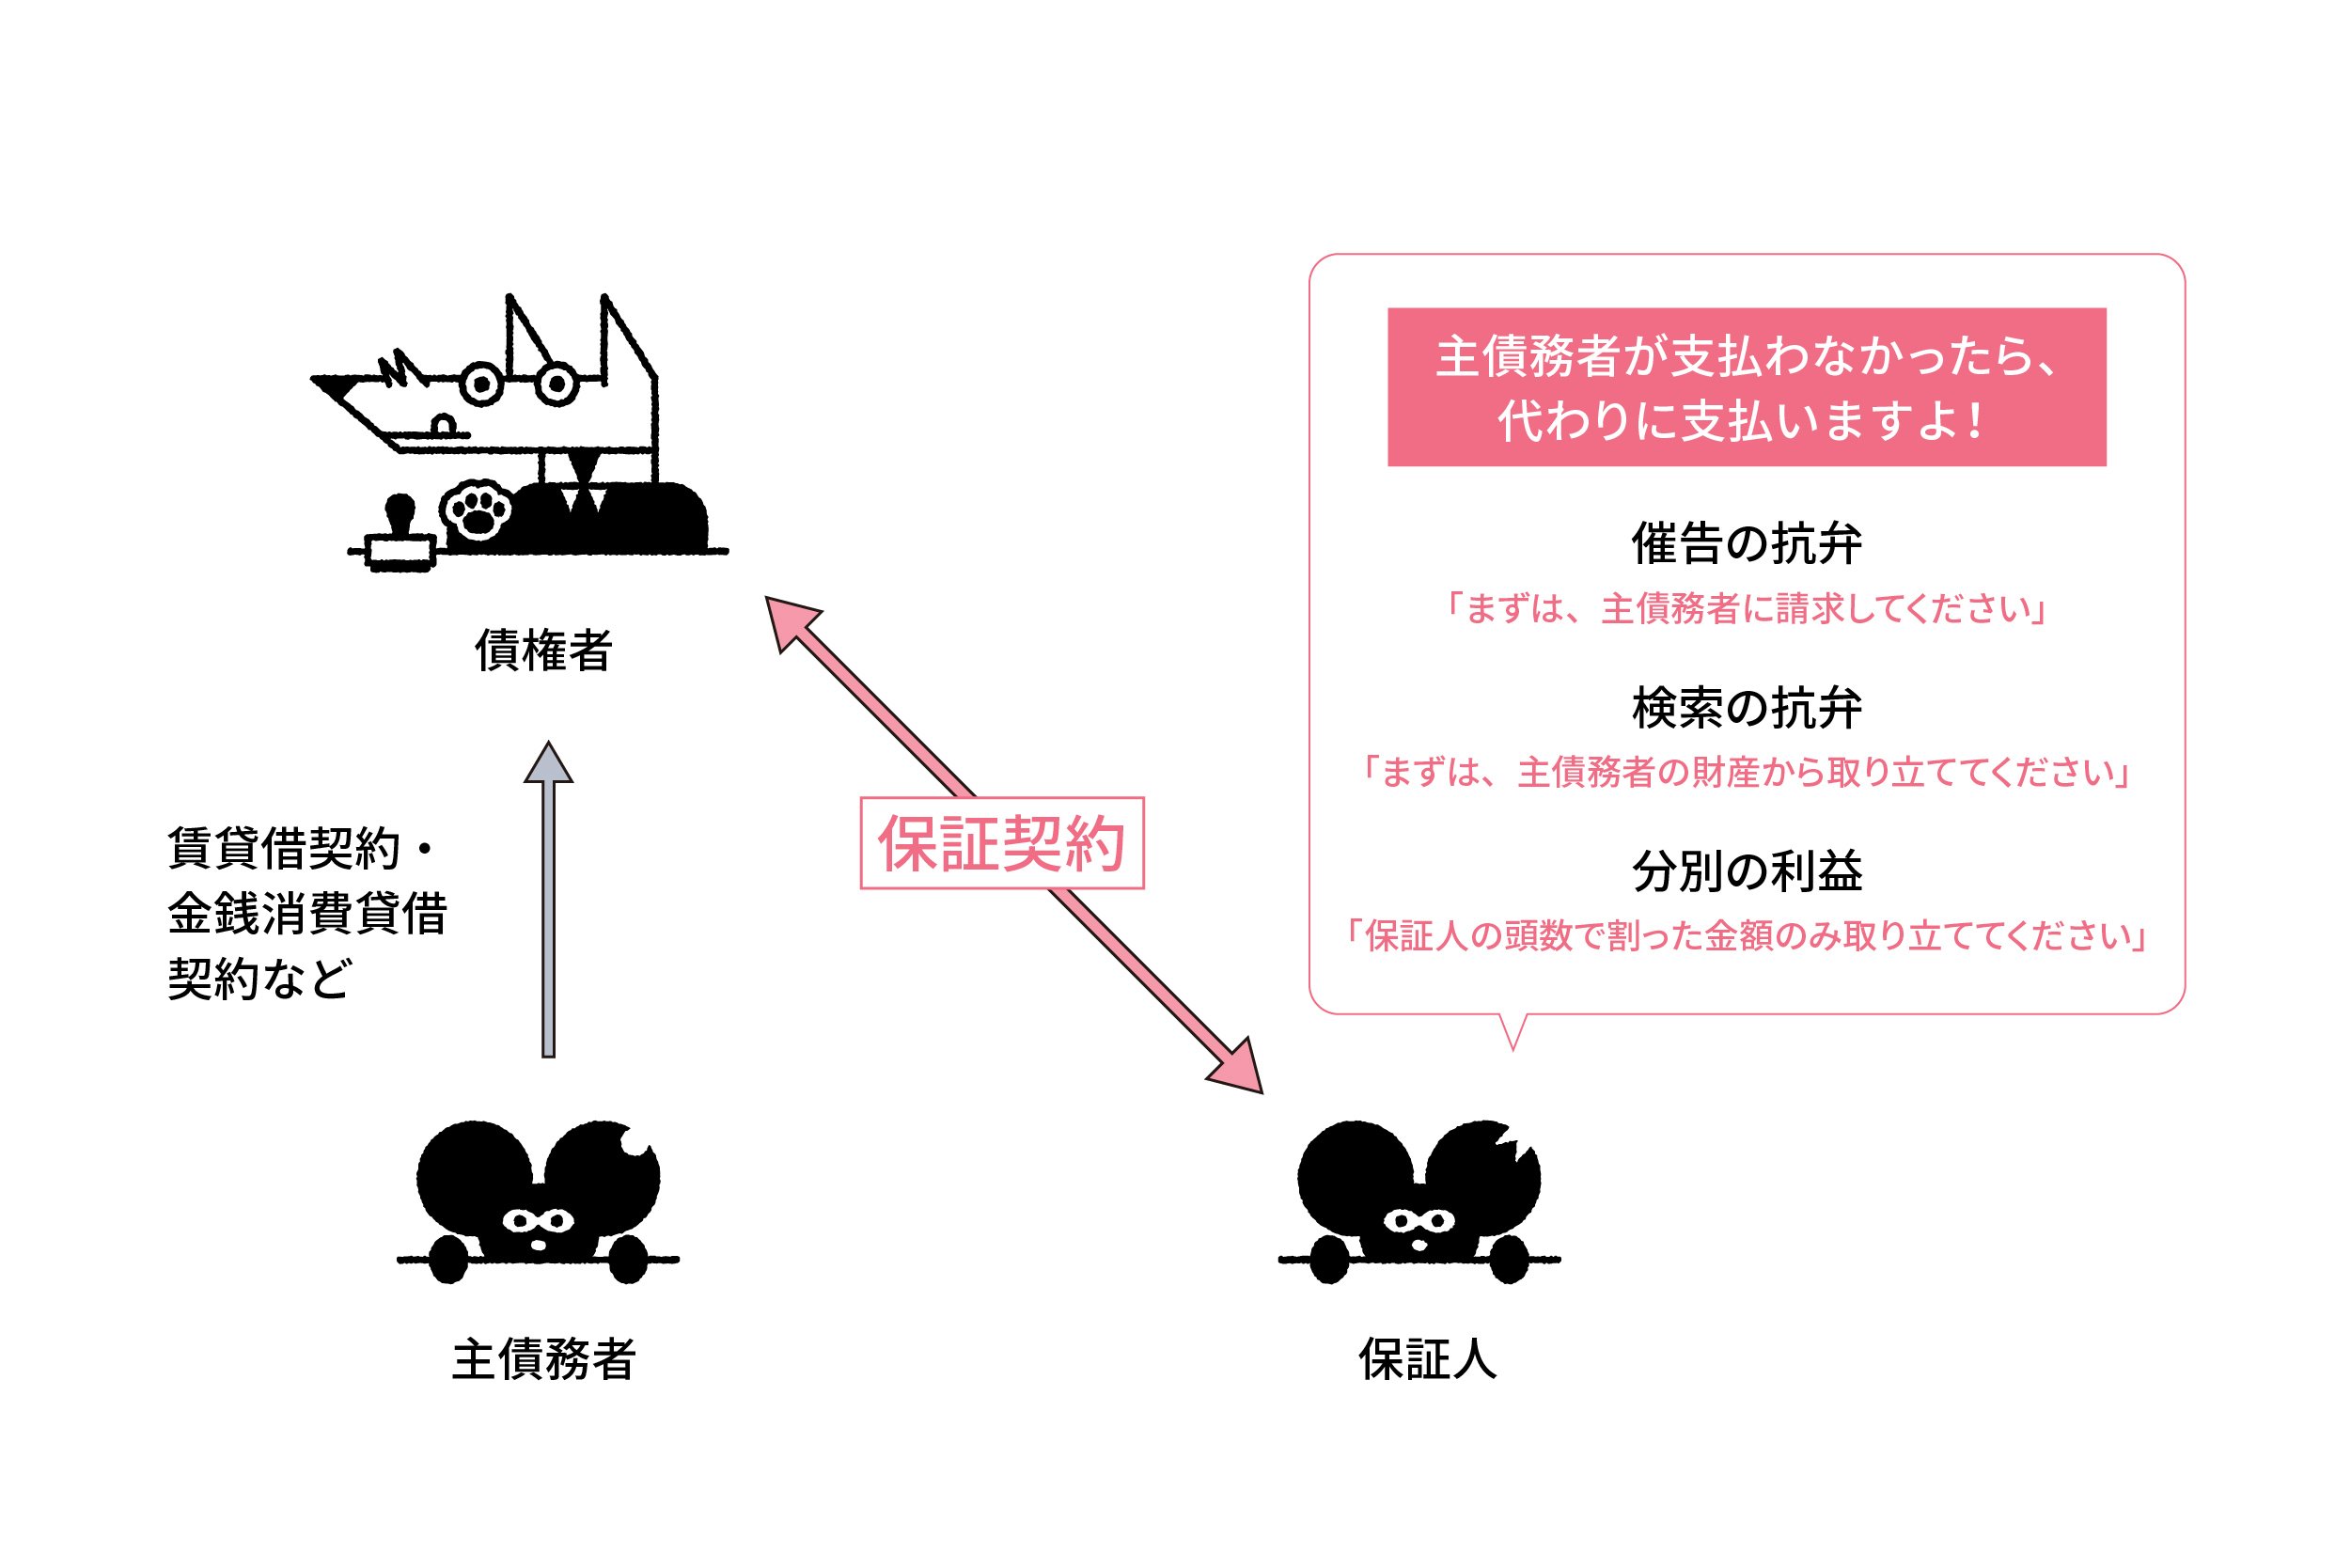
通常の単純保証人には、民法上以下の3つの強力な防衛権が認められています。
- 催告の抗弁権(民法第452条):債権者から請求が来た際、「まず主債務者に請求してください」と突っぱねる権利。
- 検索の抗弁権(民法第453条):主債務者に返済資力があり財産の差し押さえが容易であることを証明し、「先に主債務者の資産を差し押さえてください」と主張できる権利。
- 分別の利益(民法第456条):保証人が複数人いる場合、債務総額を保証人の頭数で等分した額だけを支払えばよい権利。
連帯保証人にはこれら3つの権利が一切認められていません。つまり、主債務者が行方をくらませていなくても、主債務者に預貯金が潤沢にあったとしても、債権者が連帯保証人に対して「今すぐ全額を払え」と請求してきた場合、連帯保証人は法的にそれを拒絶できません。
こうした過酷な債務不履行保証責任による自己破産や家庭崩壊が相次いだことを受け、保証債務民法改正(2020年施行)によって抜本的なルール変更が定着しました。特に個人が保証人となる「個人根保証契約(賃貸借や継続的融資など)」においては、契約書面に支払う責任の上限となる「極度額」を明確に定めていなければ、保証契約自体が絶対的に無効となります。実務上の保証契約書書き方においても、極度額の記載漏れは致命的な契約瑕疵とみなされます。
【実態検証】賃貸審査・身元保証のリアル|トラブル現場から見える境界線
個人の信用取引において最も身近な現場が、賃貸物件の契約と就職時の身元保証です。ここでは独自の審査基準や法的手続きが厳格に運用されています。
賃貸住宅市場では、個人保証人の確保が難航するケースが増加し、家賃保証会社の利用が標準化しています。賃貸保証会社審査基準は大きく3つのカテゴリーに分かれます。
- 信販系保証会社:CICやJICCなどの指定信用情報機関を参照。クレジットカードの延滞履歴や消費者金融の借入情報が厳格にチェックされるため、いわゆるブラック状態では通過困難。
- LICC(全国賃貸保証業協会)系:協会加盟社間で共有される家賃滞納履歴や退去トラブル情報を照会。クレカ事故履歴は見られないが、過去の家賃トラブル歴があると否決される。
- 独立系保証会社:自社独自のデータベースのみで審査。他社での滞納履歴を参照しないため審査通過率は高いが、滞納時の回収対応が厳格な傾向がある。
退去時には「保証金敷金返還トラブル」が頻発します。本来、敷金や保証金は未払い賃料や借主の過失による原状回復費用を担保するための預かり金です。経年劣化や通常損耗(家具の設置跡や日焼け)の修繕費用まで不当に保証金から差し引かれる事例が後を絶たず、国土交通省の「原状回復をめぐるトラブルとガイドライン」を盾にした精算交渉が現場での重要課題となっています。
また、就職時に提出を求められる「身元保証人」についても誤解が広がっています。身元保証人の責任範囲は「身元保証に関する法律」によって手厚く保護されており、契約期間は原則3年(最長でも5年、更新は合意のみ)に限定されます。さらに民法改正以降は身元保証書にも極度額の記載が必須となっており、従業員が会社に数千万円の損害を与えたからといって、身元保証人が無制限に賠償を背負わされる構造は法的に排除されています。

【モノの信頼】メーカー保証期間内容と品質保証制度詳細|保証書紛失時の裏ワザ
契約上の人的保証とは異なり、購買行動における「品質保証」は製品の性能や耐久性を担保する制度です。
メーカー保証期間内容は通常1年間が標準とされ、取扱説明書に従った正常な使用状態での自然故障に対して無償修理・交換を提供します。これらは企業の品質保証制度詳細に基づき、製造物責任法(PL法)や消費者契約法と連動して消費者の不利益を防止しています。
現場で最も多い相談が「保証書を紛失してしまった場合の再発行手続き」です。原則としてメーカー各社は不正防止の観点から保証書の再発行には応じません。しかし、保証期間内であることを客観的に証明できれば無償修理を受けられるケースが大半です。
- 購入証明の代用:家電量販店のレシート、オンライン購入時の納品書、マイページの購入履歴画面、クレジットカードの利用明細書。
- シリアルナンバー(製造番号)管理:PCやスマートフォン、一部の高級白物家電は本体の製造番号から出荷時期・販売時期がメーカー側で照会可能。
- 量販店の長期保証アプリ:購入履歴がデジタル会員情報に紐付いている場合、紙の保証書提示を免除される仕組みが一般的。
紙の保証書が手元にない場合でも、購入店舗のレジ履歴から「購入証明書」を即日発行してもらうことで、メーカーの正規保証を問題なく行使できます。
一般に知られていない盲点とネットの誤解|「名前を貸すだけ」の悲劇
法律相談窓口やネット掲示板の相談ログには、保証にまつわる痛切な手記や告白が連日寄せられています。その9割以上は、誤った思い込みや口約束に起因するものです。
取材現場で目にする典型的な悲劇が「名前を貸すだけだから、絶対に迷惑はかけない」という親族や友人からの甘言です。法的手続きにおいて「名義貸し」という言い訳は一切通用しません。署名・捺印した時点で、自らの全財産を担保に差し出したことと同義になります。
ネット上に散見される代表的な誤解と、その法的現実は以下の通りです。
- 誤解1「主債務者が自己破産すれば、保証人の借金も消える」
現実:正反対です。主債務者が自己破産して免責を受けても、保証人の債務は一切免除されません。破産管財人から保証人へ即座に一括請求が回り、保証人自身も連鎖破産に追い込まれる事例が後を絶ちません。 - 誤解2「口約束で引き受けただけなら、法的な効力はない」
現実:金銭債務の保証契約は民法第446条第2項により「書面(または電磁的記録)」で行わなければ効力を生じません。口頭で「いいよ」と言っただけでは保証契約は成立しませんが、白紙委任状や実印を渡して相手に代筆させた場合は、有効な契約とみなされるリスクが跳ね上がります。 - 誤解3「賃貸の保証人は、更新時に勝手に外れることができる」
現実:建物賃貸借契約の更新に伴い、保証債務も原則として自動継続されます。借主が家賃を滞納し始めたからといって、保証人の側から一方的に契約を中途解約することは裁判実務上極めて困難です。
【プロの結論】心理的バウンダリーと保証リスクを回避する決断基準
保証人をめぐるトラブルは、単なる金銭問題にとどまらず、家族関係や人間関係を修復不能なまでに破壊します。社会学や心理学の見地から分析すると、ここには日本特有の「情のしがらみ」や「同調圧力」、親族間の「共依存関係」が色濃く影を落としています。
相手を助けたいという善意が、結果として相手の自立を阻害し、共倒れを招くケースは枚挙にいとまがありません。健全な人間関係を維持するためには、明確な「心理的バウンダリー(境界線)」を引き、契約の引き受け可否を冷徹に線引きするルールが必要です。
保証契約を引き受けていい人・絶対に断るべき人の判断基準
【引き受けても問題が極めて少ないケース】
- 「身元保証」であり、契約書面に適切な極度額(常識的な月収の数ヶ月分程度)が明記されている就職時の家族支援。
- 自らが全額を一括肩代わりして返済しても、自身の家計や老後資産、家族の生活に1ミリも影響が出ない余剰資金の範囲内である場合。
【絶対に断らなければならないケース】
- 事業資金や多重債務の「連帯保証人」依頼。(事業性融資の保証は個人の破産原因のトップクラスです)
- 書面に「極度額」の記載がない、あるいは極度額が数千万円〜億単位に設定されている契約。
- 「絶対に迷惑はかけない」「形だけ名前を貸してほしい」とリスクを矮小化して説明してくる相手。
- 自分が債務を肩代わりした場合に、配偶者や子どもの生活水準を脅かす可能性があるすべてのケース。
保証人を頼まれた際の最善の断り文句は、「我が家ではいかなる理由があっても保証人にはならないと家族で規約を決めている」「過去に親族間トラブルがあり、弁護士から固く止められている」といった第三者的なルールを理由にすることです。相手の人間性を否定せず、契約の仕組みそのものを理由に断ることが、自分と相手の双方を守る唯一の防壁となります。
【保証とは】に関するよくある質問(FAQ)
Q1:保証人と連帯保証人の一番決定的な違いは何ですか?
A1:催告の抗弁権・検索の抗弁権・分別の利益という「3つの防御権」があるかないかです。連帯保証人にはこれらの権利が一切ないため、主債務者が返済可能であっても、債権者から請求された瞬間に全額を即座に支払わなければならない点が決定的に異なります。
Q2:家電の保証書を紛失したのですが、無償修理は諦めるしかありませんか?
A2:諦める必要はありません。メーカーは保証書の再発行を行いませんが、購入時のレシート、クレジットカードの明細書、購入履歴画面、販売店の会員データ等で購入時期が証明できれば、大半のメーカーで無償修理を受けられます。
Q3:賃貸の保証会社審査に落ちてしまいました。理由は何が考えられますか?
A3:主にクレジットカードの滞納歴(信用情報の事故情報)、過去の家賃滞納歴、収入に対する家賃負担割合の過大(手取り月収の3分の1超など)が原因です。審査基準が異なる独立系の保証会社を利用できる物件へ変更するか、安定収入のある親族の代理契約を検討してください。
Q4:友人から「住宅ローンの連帯保証人になってほしい」と頼まれました。引き受けても大丈夫ですか?
A4:絶対に引き受けてはいけません。住宅ローンは数千万円単位の超高額債務であり、友人が万一病気や失職で返済不能になった場合、その全額があなたに請求されます。自身の住宅ローンが組めなくなるなど人生設計が完全に狂うため、どれほど親しい間柄であっても即座に断るべきです。
まとめ:リスクを正しく理解しトラブルを防ぐための行動原則
保証という制度は、取引の円滑化や信頼の補完を行うための重要な経済インフラです。しかしその本質は、他者のリスクや製品の不確実性を特定の主体が肩代わりする厳格な法的責任に他なりません。
日常生活においては、「保証」「保障」「補償」の意味の違いを正しく見極めること。そして契約の現場においては、極度額の有無を必ず確認し、連帯保証の恐ろしさを正しく認識して不要なリスクを断固として拒絶すること。この基本原則を徹底することこそが、大切な資産と平穏な生活を守り抜く最大の武器となります。 (出典: 保証 と は(Yahoo!ニュース))
最新のトレンドや話題のニュースをわかりやすく解説するWebライターです。読者の皆様に役立つ情報を日々お届けしています。