退職金の税金計算方法を完全解説!控除の落とし穴で手取りが激減する真相
長年勤め上げた会社から支給される退職金は、セカンドライフを支える極めて重要な資金です。「退職金には税金があまりかからない」と耳にしたことがある方も多いかもしれませんが、受け取り方の選択や必要な手続きを怠ると、手取り額が数百万円単位で目減りする恐れがあります。
退職金に課される所得税や住民税は、一般的な給与所得とは全く異なる特別な計算式によって算出されます。2026年現在の最新税制動向を踏まえ、手取り額を最大化するための退職所得控除の計算手順から、申告書を出し忘れた際の大損リスク、一時金と年金の受取比較まで、専門記者の視点で徹底解説します。
📌 【この記事の重要ポイントまとめ】
- 要点1:退職金は「退職所得控除」と「2分の1課税」という手厚い優遇措置により、給与所得に比べて税負担が大幅に軽減される。
- 要点2:「退職所得の受給に関する申告書」を提出しないと、無条件で20.42%が源泉徴収され、手取りが一時的に激減する。
- 要点3:一時金受取と年金受取では、税金だけでなく翌年の国民健康保険料や介護保険料の負担に決定的な格差が生じる。
【基本解説】退職金の税金計算方法と「手取りが激減する」驚きの落とし穴
退職金に対する課税は、長年の勤労に対する報奨や老後の生活保障という性質を考慮し、他の所得と合算しない「申告分離課税」が適用されます。給与のように高い累進課税がそのまま直撃しないよう、税制上の優遇が組み込まれています。
具体的な退職所得の計算方法は以下の通りです。
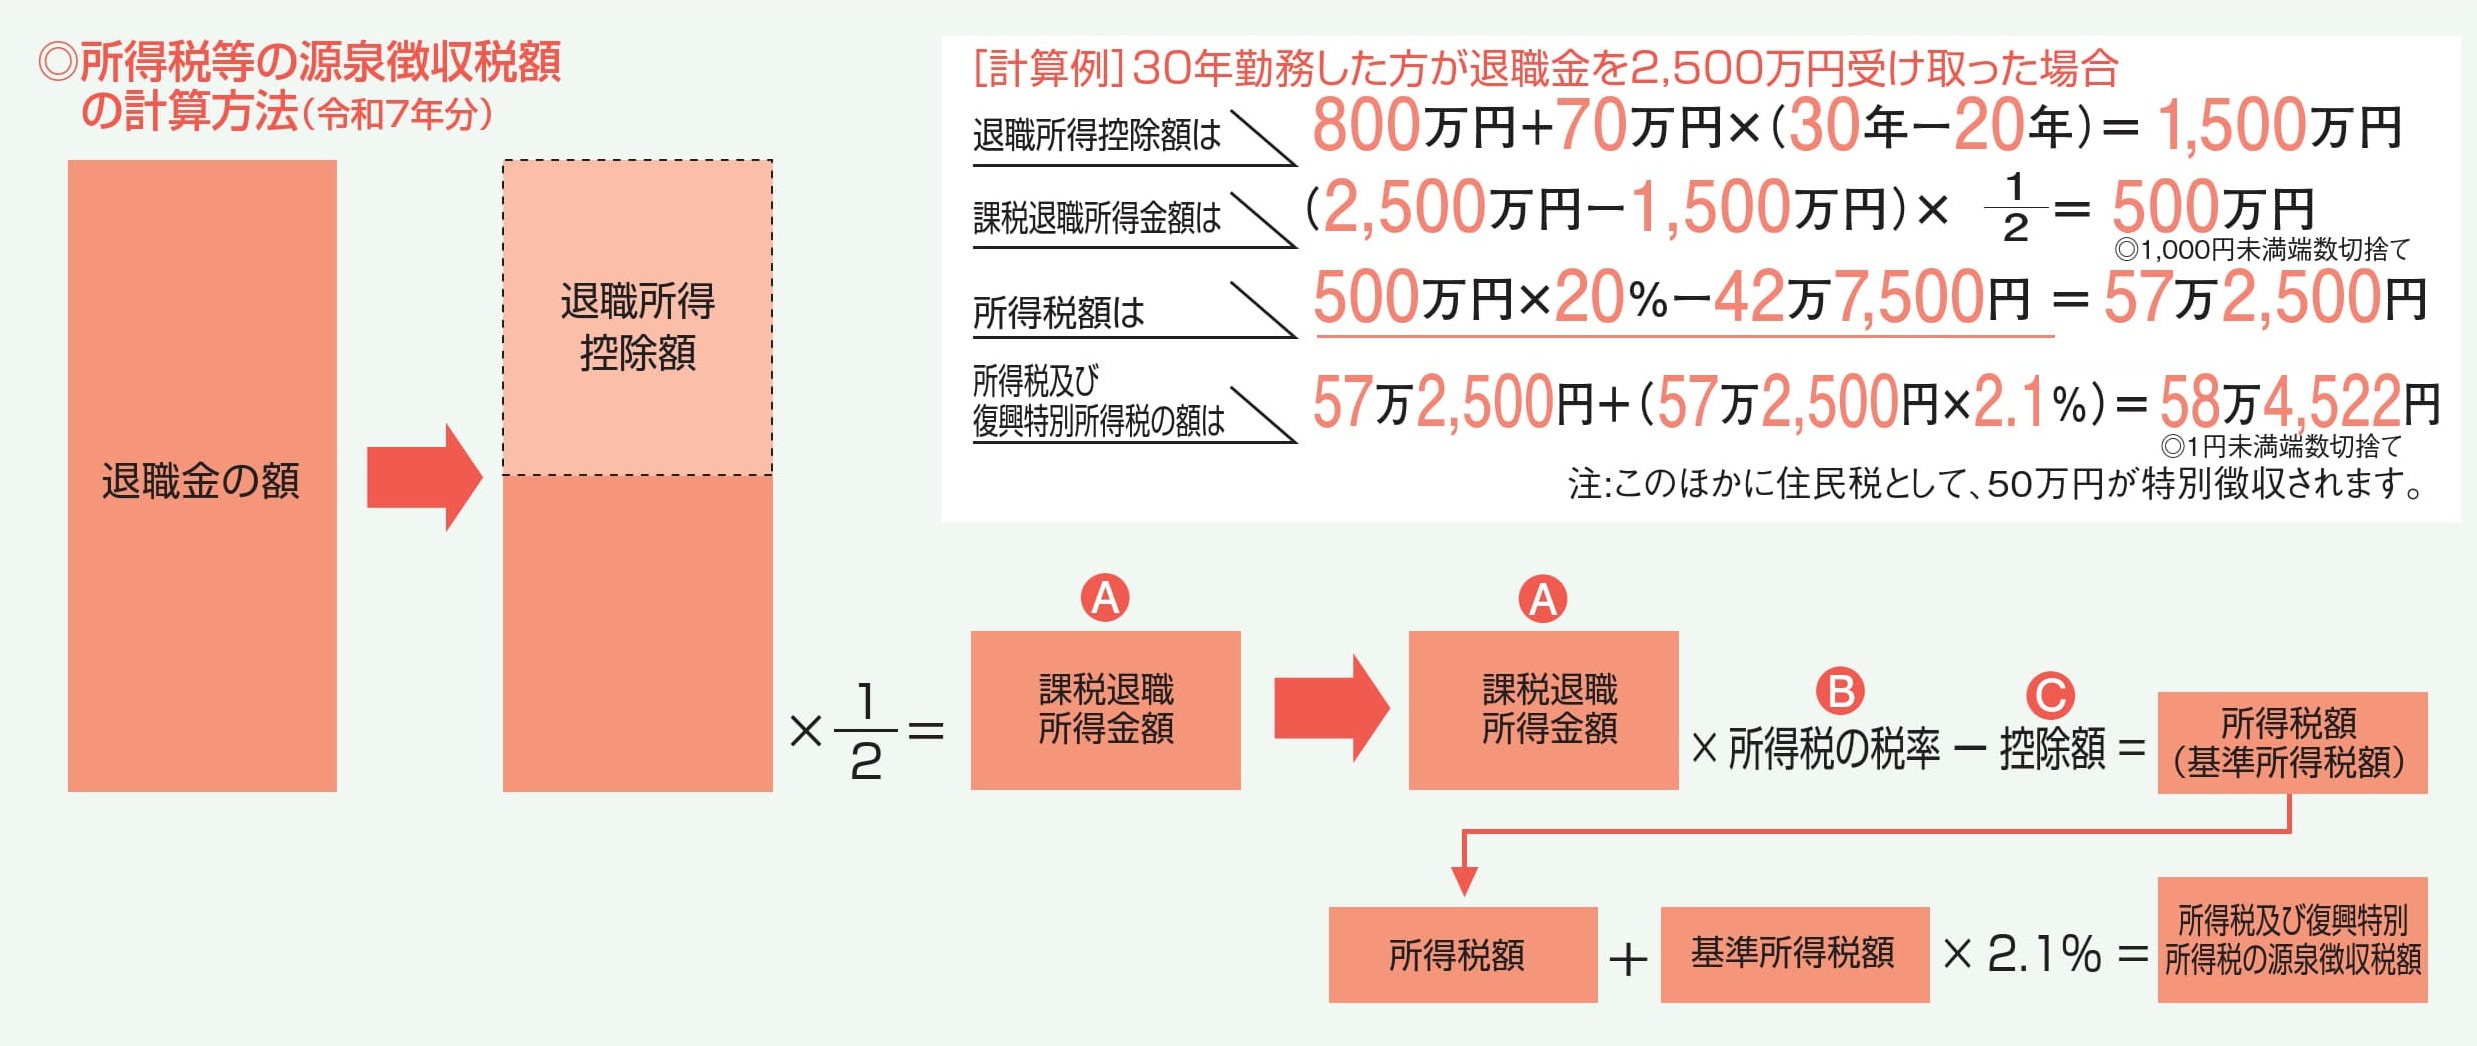
課税退職所得金額 = (退職金の支給額 - 退職所得控除額) × 1/2
(※1,000円未満切り捨て)
ここで算出された課税退職所得金額に対し、所定の所得税率を乗じて控除額を引き、さらに102.1%を掛けて復興特別所得税を算出します。加えて、一律10%の住民税が課される仕組みです。この退職所得2分の1課税ルールがあるため、控除額を差し引いた後の金額がさらに半分となり、税負担が抑えられます。
しかし、ここで最大の落とし穴が存在します。勤務先から配布される「退職所得の受給に関する申告書」の提出漏れです。人事労務担当者にこの書類を提出していない場合、会社側は正規の退職所得控除や1/2課税を適用できません。その結果、一律20.42%(復興特別所得税含む)の所得税が源泉徴収されてしまいます。
例えば2,000万円の退職金を受け取る際、申告書を提出していれば税額が数十万円で済むケースでも、未提出の場合は問答無用で約408万円が天引きされて振り込まれます。確定申告を行えば後から還付を受けられるものの、一時的に多額のキャッシュを失う精神的・経済的打撃は小さくありません。

【年数別シミュレーション】退職金手取り試算と勤続年数20年の控除額の壁
退職金の税負担を決定づける中核要素が退職所得控除の計算方法です。控除額は勤続年数によって明確に区分されており、いわゆる「勤続20年の壁」が存在します。
- 勤続年数20年以下の場合: 40万円 × 勤続年数(※最低80万円保障)
- 勤続年数20年超の場合: 800万円 + 70万円 × (勤続年数 - 20年)
勤続年数に1年未満の端数がある場合は、たとえ1日でも切り上げて「1年」として計算されます(例:勤続22年1ヶ月なら23年として計算)。勤続年数20年の控除額は「40万円×20年=800万円」となり、21年目以降は1年あたりの控除加算額が40万円から70万円へと大幅に跳ね上がります。
以下の比較表は、勤続年数および支給額に応じた退職金手取りシミュレーションです。税金(所得税+復興特別所得税+住民税)の総額と実際の手元に残る金額の内訳を一覧化しました。
| 勤続年数 | 退職金支給額 | 退職所得控除額 | 課税退職所得金額 | 合計税額(所得・住民) | 手取り額(手取り率) |
|---|---|---|---|---|---|
| 10年 | 500万円 | 400万円 | 50万円 | 約7.5万円 | 約492.5万円(98.5%) |
| 20年 | 1,200万円 | 800万円 | 200万円 | 約30.5万円 | 約1,169.5万円(97.5%) |
| 30年 | 2,000万円 | 1,500万円 | 250万円 | 約40.7万円 | 約1,959.3万円(98.0%) |
| 38年 | 2,500万円 | 2,060万円 | 220万円 | 約34.5万円 | 約2,465.5万円(98.6%) |
このように、退職金所得税住民税の計算を適切に行うと、控除の恩恵によって手取り率は概ね97〜98%以上という高い水準を維持できます。控除枠内に退職金が収まる場合は、所得税・住民税ともに非課税(税額0円)となります。
【実態検証】退職現場で多発する「知恵袋・SNS」の悲鳴と制度の誤解
ネット上の質問コミュニティやSNSでは、「自己都合退職だから税金が高くなった」「退職金の源泉徴収票の見方が分からず損をしている気がする」といった切実な投稿が後を絶ちません。当事者のリアルな体験談を分析すると、制度に対する根深い誤解が浮き彫りになります。
自己都合退職と会社都合退職の税額差にまつわる真相
多くの方が誤認しているのが、自己都合退職と会社都合退職の税額差です。結論から言うと、税法上の計算ルールや控除額の基準において退職理由は一切関係ありません。勤続年数が同じであれば、自己都合でも会社都合でも同一の計算式が適用されます。
では、なぜ「自己都合は損をする」という声が上がるのでしょうか。その理由は、会社の退職金規程において「自己都合退職の場合は支給基本額を2〜3割減額する」という減額係数が設定されているケースが多いためです。税率が変わるのではなく、支給総額そのものが減ることで手取りが減るというのが実態です。雇用保険の基本手当(失業給付)における待期期間や給付日数の違いと混同されていることも、誤解に拍車をかけています。
退職所得の源泉徴収票の見方とチェックポイント
退職時に会社から交付される「退職所得の源泉徴収票」を受け取ったら、以下の3箇所を必ず確認してください。
1つ目は「支払金額」です。規程通りの退職金総額が記載されているかを確かめます。2つ目は「退職所得控除額」です。自身の実際の勤続年数と合致した控除額が正しく算出されているかを照合します。そして3つ目が「源泉徴収税額」および「特別徴収税額(住民税)」です。申告書を正しく提出していれば、控除後の金額に応じた適正な税額が記載されています。もし控除額の欄が空欄で、支払金額の約20%に相当する税額が引かれていた場合は、会社側で申告書が処理されていない証拠です。
【徹底比較】退職金は一時金と年金どちらがお得?社会保険料の隠れた罠
企業の退職給付制度では、退職金を「一時金(一括受取)」で受け取るか、「年金(分割受取)」で受け取るか、あるいは両者を併用するかを選択できるケースが一般的です。この退職金一時金と年金どちらがお得かという問題は、目先の利回りだけでなく、税金と社会保険料を含めたトータルコストで判断しなければなりません。
年金形式で受け取る場合、分割支給される期間中に利息が付与されるため、受取総額面では一時金よりも数十万円から百万円以上多くなる設計が主流です。しかし、年金として受け取ると税法上は「公的年金等控除」の対象となる雑所得として扱われます。
雑所得として処理されると、以下の2つの大きなデメリットが発生します。
- 毎年の所得税・住民税の負担増:他の公的年金と合算されて課税所得が膨らみ、毎年の税負担が継続的に重くなります。
- 社会保険料(国民健康保険料・介護保険料)の激増:退職所得は社会保険料の算定基礎から除外されますが、年金受取(雑所得)は算定基礎に含まれます。自治体によっては保険料が上限(年額100万円超)近くまで跳ね上がり、利息分のプラスを保険料増額分が丸ごと吹き飛ばしてしまう事態が頻発します。
さらに、役員層における役員退職慰労金の税金計算では特別な警戒が必要です。勤続年数5年以下の特定役員が受け取る退職金については、「退職所得2分の1課税ルール」が適用されないという規制が存在します。役員就任期間が短い場合、控除額を超えた部分の全額が課税対象となるため、想定以上の高額課税に直面します。
【2026年最新動向】退職金税制改正の議論と確定申告の必須条件
働き方の多様化や雇用の流動化が進む中、2026年最新退職金税制改正動向はすべての労働者が注視すべきテーマです。政府税制調査会等において長年議論されているのが、「勤続20年超で控除額が年70万円に増額される仕組みが、同一企業への長期勤続を優遇しすぎている」という見直し論です。
勤続年数に関わらず一律で年40万円に平準化する案などが議論の俎上に載っており、もしこれが制度化された場合、勤続30年の控除額は従来の1,500万円から1,200万円へと300万円圧縮される計算になります。現行の優遇枠を最大限に活用できるうちに受取時期を迎える退職世代は、正確な制度理解が急務です。
退職金の確定申告が必要なケース
原則として、申告書を勤務先に提出して適正に源泉徴収されていれば、退職金について確定申告を行う義務はありません。しかし、以下の状況に該当する場合は退職金の確定申告が必要なケース、あるいは申告によって還付を受けられるケースとなります。
第1に、「退職所得の受給に関する申告書」を提出し忘れて20.42%を源泉徴収された場合です。確定申告を行うことで、払いすぎた税金の全額還付を受けられます。
第2に、退職した年内に再就職せず、給与所得に対する年末調整を受けていない場合です。給与から天引きされていた所得税の過不足精算に加え、基礎控除や配偶者控除などの所得控除に余り(控除しきれなかった枠)があれば、退職所得の課税分と相殺して還付を受けられる可能性があります。
第3に、高額な医療費を支払って医療費控除を適用したい場合や、ふるさと納税(ワンストップ特例が無効になった場合)の寄付金控除を受ける場合です。退職所得も含めて申告することで、全体の税負担を最適化できます。

【プロの結論】退職金の受け取りで得する人・大損する人の明確な境界線
退職金の受け取り形態について、編集部が導き出した「得する人」と「慎重になるべき人」の客観的判断基準は明確です。
一時金受取を選択すべき人の条件
- 勤続年数が長く、退職所得控除枠を大きく確保できる人:手厚い控除枠と1/2課税をフル活用し、ほぼ無税〜極めて低い税率でまとまった資金を確保できます。
- 退職後の国民健康保険料や介護保険料を最小限に抑えたい人:翌年以降の社会保険料算定に退職金を含めないことで、ランニングコストを大幅に削減可能です。
- 住宅ローン残債の一括繰り上げ返済や確実な使途が決まっている人:金利負担を圧縮し、固定支出を根底から削る効果が得られます。
年金受取を検討・あるいは一時金との併用をすべき人の条件
- 退職金総額が退職所得控除枠を極端に超過している人:控除枠の上限までは一時金で非課税受取し、溢れた部分のみを年金形式に分散することで税負担を平準化できます。
- まとまった大金を持つと浪費してしまう懸念がある人:定期的なキャッシュフローとして生活費に充当する行動経済学的な防御策として機能します。
- 会社の企業年金の運用利回りが公的年金等控除の税負担増を上回る人:高利回りが保証されている一部の企業年金プランに限定されます。
【退職金の税金計算方法】に関するよくある質問(FAQ)
Q1:退職金から社会保険料(健康保険・厚生年金・雇用保険)は引かれますか?
A1:退職金(一時金)から健康保険料や厚生年金保険料、雇用保険料などの社会保険料が天引きされることはありません。引かれるのは所得税(復興特別所得税含む)と住民税のみです。
Q2:同一年や前年に「iDeCo(個人型確定拠出年金)」を一時金で受け取っていると税金はどうなりますか?
A2:会社の退職金とiDeCoの一時金を近接した時期(前年〜前年以前の一定年数内)に受け取る場合、勤続年数と加入期間の重複部分について退職所得控除が調整(減額)されるルールがあります。受取時期の間隔を空けるなど事前の出口戦略が重要です。
Q3:退職金に対する住民税はいつ、どのように支払うのですか?
A3:「退職所得の受給に関する申告書」を提出していれば、会社が退職金を支払う際に住民税(一律10%)を源泉徴収(特別徴収)して自治体に納付します。そのため、退職金の受取後に翌年の住民税として別途請求書が届くことはありません。
Q4:定年退職後に再雇用された場合、その時点での退職金計算はどうなりますか?
A4:定年時に一度退職金を精算して受け取る場合、その時点までの勤続年数で退職所得控除を計算します。その後、再雇用期間が満了して2回目の退職金を受け取る際は、再雇用期間の年数のみをカウントして新たに控除額を算出します。
まとめ:今後の動向と失敗しないための判断基準
退職金の税金計算は、給与所得とは比較にならないほど強力な税制優遇が設けられています。しかし、その恩恵を享受するためには、「退職所得の受給に関する申告書」の確実な提出、一時金と年金の受取比率の精査、そして退職後の社会保険料まで見据えたシミュレーションが欠かせません。
税制改正の議論が活発化する昨今だからこそ、受取直前になって慌てるのではなく、定年の数年前から自身の勤続年数と見込み支給額を照合し、最も手取りが多くなる受け取りプランを確立してください。 (出典: 退職 金 の 税金 計算 方法(Yahoo!ニュース))
Webメディアの編集およびコンテンツ作成に従事。正確で質の高い情報発信を心掛けています。